

華虹半導体(Hua Hong)、Q2売上高は前年比18.3%増、稼働率は108.3%に
8月7日、華虹半導体(フアホン・セミコンダクター)は2025年第2四半期(4~6月)の業績を開示した。当四半期の売上高は5億6610万ドル(約8,099.23億円)で、前年同期比18.3%増、前期比4.6%増だった。粗利率は10.9%で、前年同期比0.4ポイント上昇、前期比1.7ポイント上昇した。親会社株主に帰属する当期純利益は800万ドル(114.4億円)で、前年同期比19.2%増、前期比112.1%増だった。1株当たり利益(ベーシック)は0.005ドル(約0.715円)で、前年同期比25%増、前期比150%増だった。
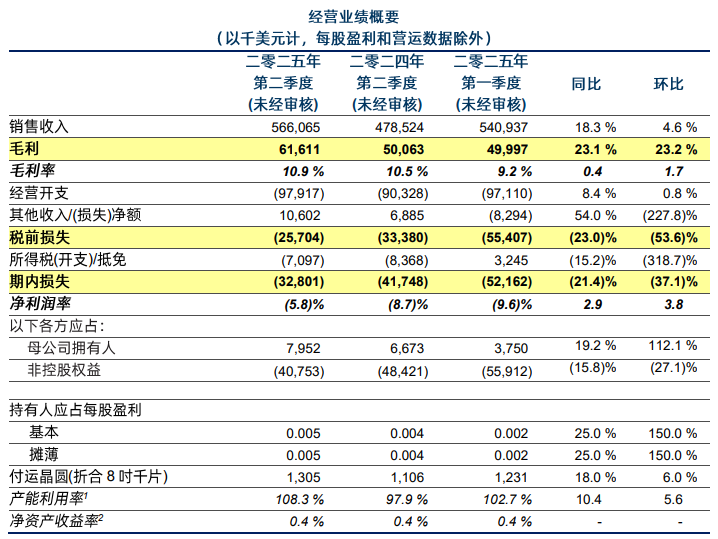
華虹半導体は、第2四半期の売上高増加は主に出荷ウェハ数の増加によるものだと説明した。粗利率が前年同期比で0.4ポイント上昇したのは、設備稼働率の向上と平均販売単価(ASP)の上昇が寄与したが、減価償却費の増加が一部相殺したためだった。粗利率が前期比で1.7ポイント上昇したのは、主に設備稼働率の向上によるものだった。営業費用は9,790万ドル(約1,399.97億円)で、前年同期比8.4%増だったが、これは主に研究開発用ウェハ費用と減価償却費の増加によるものだった。その他収益(純額)は1,060万ドル(約151.58億円)で、前年同期比54.0%増だったが、これは主に為替損失と財務費用の減少、及び政府補助金の増加によるもので、受取利息の減少が一部相殺した。前期のその他損失(純額)830万ドル(約‐118.69億円)から改善したのは、主に為替損失と財務費用の減少によるものだった。
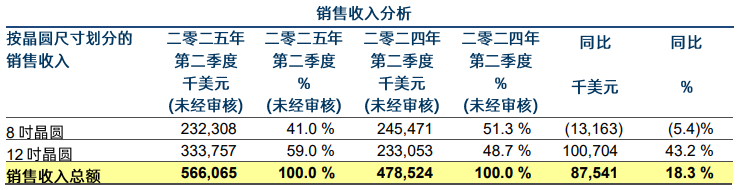
各サイズのウェハ別の売上高を見ると、第2四半期における8インチウェハからの売上高は2億3230万ドル(約3,321.89億円)で、前年同期比5.4%減となり、総売上高に占める割合は51.3%だった。12インチウェハの売上高は3億3380万ドル(約4,773.34億円)で、前年同期比43.2%増となり、総売上高に占める割合は48.7%だった。
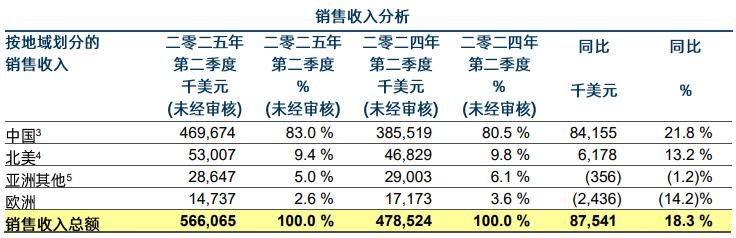
各地域別の売上高を見ると、中国地域からの売上高は4億6974万ドル(約6,717.28億円)で、前年同期比21.8%増となり、総売上高に占める割合は83.0%だった。北米地域からの売上高は5300万7000ドル(約758億円)で、前年同期比13.2%増となり、総売上高に占める割合は9.4%だった。アジア及びその他地域からの売上高は2864万7000ドル(約409.65億円)で、前年同期比1.2%減となり、総売上高に占める割合は5.0%だった。欧州からの売上高は1473万7000ドル(約210.74億円)で、前年同期比14.2%減となり、総売上高に占める割合は2.6%だった。
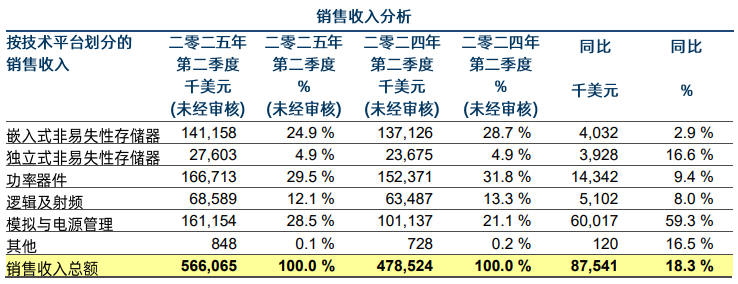
各タイプのデバイス販売状況を見ると、第2四半期の組込み不揮発性メモリ(eNVM)の売上高は1億4120万ドル(約2,019.16億円)で、前年同期比2.9%増となり、これは主にMCU(マイコン)製品の需要増が寄与したが、スマートカードチップの需要減が一部相殺したためだった。スタンドアロン不揮発性メモリの売上高は2,760万ドルで、前年同期比16.6%増となり、これは主にフラッシュメモリ製品の需要増によるものだった。パワーデバイスの売上高は1億6670万ドルで、前年同期比9.4%増となり、これは主にスーパージャンクション(SJ)及び汎用MOSFET製品の需要増によるものだった。ロジック及びRFの売上高は6,860万ドル(約980.98億円)で、前年同期比8.0%増となり、これは主にロジック製品の需要増によるものだった。アナログと電源管理(PMIC)の売上高は1億6120万ドル(約2,305.16億円)で、前年同期比59.3%増となり、これは主にその他電源管理製品の需要増によるものだった。
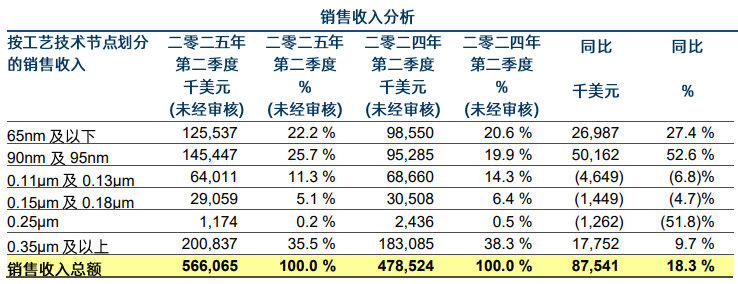
各プロセス技術ノードの販売状況を見ると、第2四半期の65nm 及びそれ以下のプロセス技術ノードの売上高は1億2550万ドル(約1,794.65億円)で、前年同期比27.4%増となり、これは主にアナログ、ロジック、及びフラッシュ製品の需要増によるものだった。90nm 及び95nm プロセス技術ノードの売上高は1億4540万ドル(約2,079.22億円)で、前年同期比52.6%増となり、これは主にその他電源管理及びMCU製品の需要増によるものだった。0.11μm及び0.13μmプロセス技術ノードの売上高は6,400万ドル(約915.2億円)で、前年同期比6.8%減となり、これは主にMCU及びスマートカードチップ製品の需要減によるものだが、ロジック製品の需要増が一部相殺した。0.15μm及び0.18μmプロセス技術ノードの売上高は2,910万ドル(約416.13億円)で、前年同期比4.7%減だった。0.25μm プロセス技術ノードの売上高は120万ドルで、前年同期比51.8%減となり、これは主にパワーデバイス製品の需要減によるものだった。0.35μm 及びそれ以上のプロセス技術ノードの売上高は2億80万ドル(約2,871.44億円)で、前年同期比9.7%増となり、これは主にスーパージャンクション(SJ)、汎用MOSFET、及びその他電源管理製品の需要増によるものだった。
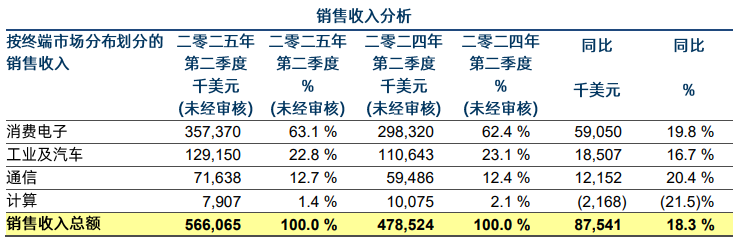
エンドアプリケーション分野別の売上高貢献度を見ると、第2四半期にはコンシューマーエレクトロニクスが既に華虹半導体の第1位のエンド市場となり、売上高3億5740万ドル(約5,110.82億円、前年同期比19.8%増)を貢献し、売上高総額の63.1%を占めたが、これは主にその他電源管理、スーパージャンクション、ロジック、及び汎用MOSFET製品の需要増によるものだった。産業用及び自動車用製品の売上高は1億2920万ドル(約1,847.56億円)で、前年同期比16.7%増となり、これは主にMCU及びその他電源管理製品の需要増によるものだった。通信関連製品の売上高は7,160万ドル(約1,023.88億円)で、前年同期比20.4%増となり、これは主にアナログ製品の需要増によるものだった。コンピューティング関連製品の売上高は790万ドル(約112.97億円)で、前年同期比21.5%減となり、これは主にMCU、アナログ、及びロジック製品の需要減によるものだった。
第2四半期末時点での華虹半導体の月間生産能力は、8インチ換算で約447,000枚だった。総合設備稼働率は108.3%で、前期比5.6ポイント上昇し、過去数四半期の新記録となった。第2四半期の実際の出荷ウェハ数は1,305,000枚で、前年同期比18.0%増、前期比6.0%増だった。
華虹半導体の総裁兼執行取締役である白鵬(Bai Peng)氏は次のように述べた:「華虹半導体の第2四半期売上高は業績予想(ガイダンス)の範囲内だった。粗利率は10.9%で業績予想を上回った。売上高と粗利率は共に前期比で増加し、設備稼働率も過去数四半期で最高を記録した。第2四半期は、世界貿易及びウェハ受託製造市場に一定の変動が存在する背景の中で、同社は自社の製品、プロセス、研究開発、サプライチェーンといった中核的競争力の向上に焦点を当て、コスト削減と効率化が成果を示し始め、主要な運営指標は継続的に改善している。」
白氏はさらに次のように指摘した:「需要が分化する半導体市場に対し、当社は特色あるプロセス技術の競争優位性を軸とし、主要技術プラットフォームでの技術的ブレークスルーの実現と製品ポートフォリオの充実を目指す。無錫の新たな12インチ生産ラインが着実に生産能力の立ち上げ(ランプアップ)を進める中で、当社は生産能力規模から技術エコシステムに至るまで包括的なアップグレードを実現する。市場戦略としては、国内外の戦略的顧客のニーズと連携し、国際的でオープンな事業発展戦略を堅持することで、グローバルな顧客基盤の拡大と強化を図る。今後も当社は積極的に様々な戦略的計画を推進し、ウェハ受託製造業界における当社の優位性を高めるための強固な基盤を築いていく。」
華虹半導体の第3四半期業績予想(ガイダンス)は、売上高が6億2000万ドル~6億4000万ドル(約8,866億円~9,152億円)、粗利率が10%~12%(中間値11%)と見込んでいる。
(為替換算レート:1米ドル=143円で計算)
(原文:https://www.icsmart.cn/95027/)