

中国、米国製アナログ半導体チップに対する反ダンピング調査を開始 国産代替が加速中
9月13日夜、中国商務省は公式サイトで公告を発表し、2025年7月23日に江蘇省半導体行業協会(以下「申請者」)が中国国内の関連アナログ半導体チップ産業を代表して正式に提出した反ダンピング調査申請を受けたことを明らかにした。申請者は、米国原産の輸入関連アナログ半導体チップに対する反ダンピング調査を要請している。
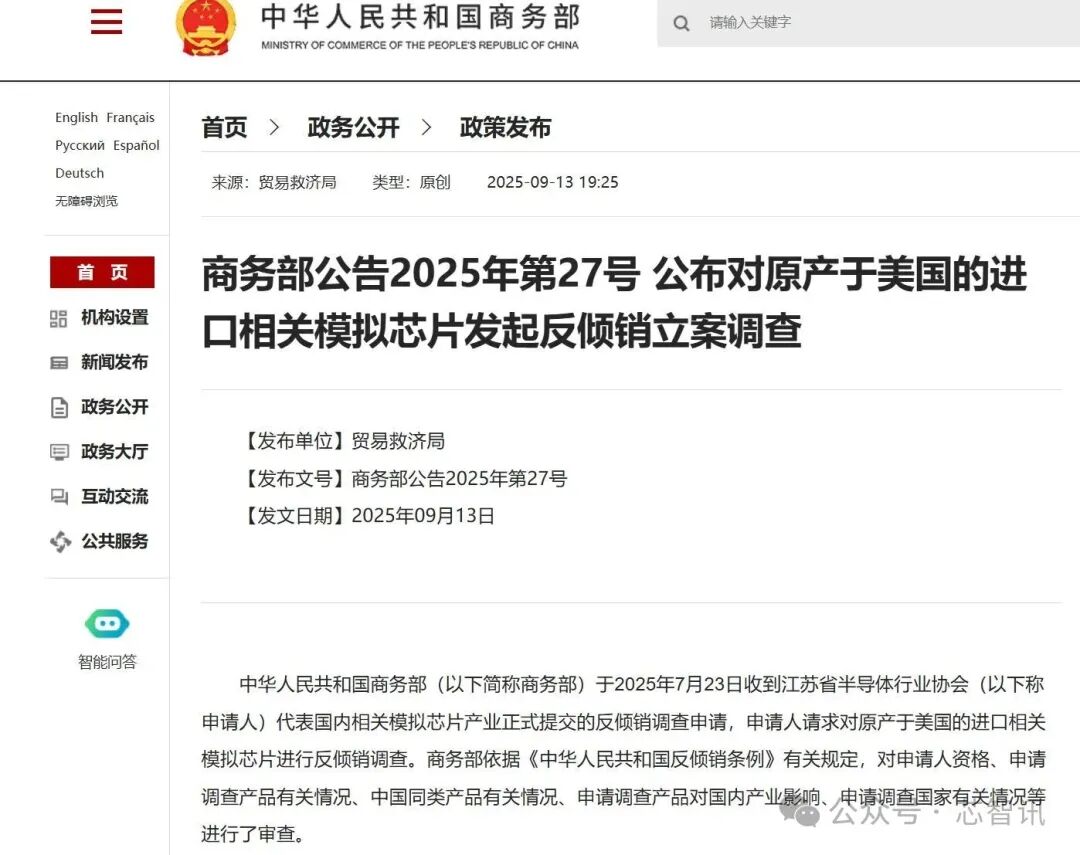
商務省は「中華人民共和国反ダンピング条例」の関連規定に基づき、申請者の資格、調査対象製品の状況、中国国内の同種製品の状況、調査対象製品が中国国内産業に与える影響、調査対象国の状況などについて審査を行った。
申請者が提供した証拠と商務省の予備審査により、申請者の関連アナログ半導体チップの合計生産量は、「中華人民共和国反ダンピング条例」の申請者資格に関する規定を満たしている。同時に、申請書には「中華人民共和国反ダンピング条例」第14条および第15条で規定される反ダンピング調査立件に必要な内容および関連証拠が含まれている。
上記の審査結果に基づき、「中華人民共和国反ダンピング条例」第16条の規定に則り、商務省は2025年9月13日付で、米国原産の輸入関連アナログ半導体チップに対する反ダンピング調査を立件することを決定した。
特筆すべきは、米国東部時間2025年9月12日に、米国商務省が23の中国エンティティを輸出管理「エンティティリスト」に追加したことだ。これに対し、商務省報道官は「中国側は、米国商務省が国家安全保障を一般化し、輸出管理を濫用して、半導体、バイオテクノロジー、航空宇宙、商業物流などの分野の多数の中国エンティティに対して制裁を実施したことに注意を払っている。米国は国際秩序と国家安全保障を維持する名目を借りて、一方的かつ霸権主義的行動を取り、自国の利益を他国の発展権利よりも優先させ、中国を含む各国企業を抑圧・封じ込め、他国間の正常的な商業往来を破壊し、世界市場を深刻に歪め、企業の合法的権益を損ない、世界のサプライチェーン・バリューチェーンの安全と安定を破壊している。中国はこれに強く反対する」とコメントしている。
資料によると、アナログ半導体チップは連続信号を処理するために使用される集積回路だ。離散的なバイナリデータを主に処理するデジタルチップとは異なり、アナログ半導体チップは音声、光、温度、圧力などの物理量が変換された連続的な電気信号を処理することができる。アナログ半導体チップには、増幅器、フィルター、電源管理チップ、データコンバーター(ADCやDACなど)など様々な種類があり、多種多様な電子機器に広く応用されており、電子システムの重要な構成要素だ。
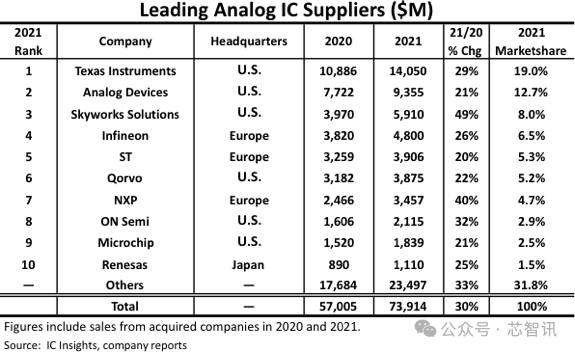
IC Insightsのデータによると、2021年時点での世界のアナログ市場規模は約740億米ドル(約10兆5,820億円)であり、主にテキサス・インスツルメンツ(TI)、アナログ・デバイセズ(ADI)、スカイワークス、インフィニオン、STマイクロエレクトロニクス、Qorvo、NXP、オンセミ、マイクロチップ、ルネサスエレクトロニクスなどのチップメーカーが占めていた。うち、TI、ADI、スカイワークスという3つの米国企業だけで世界市場の約40%を占めている。
WSTSのデータによると、2024年の世界アナログ半導体チップ市場規模は794.33億米ドル(約11兆3,589億円)に達し、世界の集積回路市場総規模の約14.9%を占めた。この市場規模は2023年から約7%成長を実現した。中国のアナログ半導体チップ市場は2024年に3175.8億元人民元(約450億米ドル)に達し、世界市場の58.5%を占め、世界最大の単一市場となった。この割合は、世界の半導体市場における中国の平均占率34%をはるかに上回っている。
調査によれば、中国市場の需要が世界の約60%を占めるにもかかわらず、中国本土メーカーの世界市場占有率は約11%に過ぎず、その多くは中低価格帯の電源管理チップ分野に集中している。その他の海外メーカーが約89%のシェアを占めており、TI、ADIなどの国際大手が依然として高付加価値市場を支配しており、2023年の世界アナログ半導体チップ市場ではトップ5の国際メーカーが52%の市場シェアを占めた。
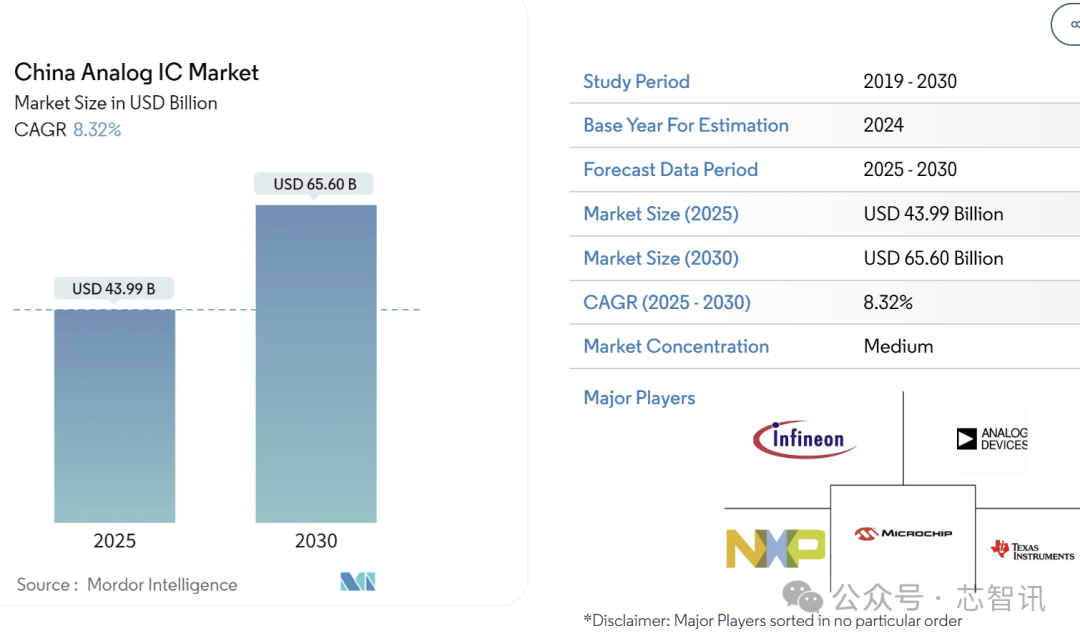
Mordor Intelligenceの予測データによると、2025年の中国アナログ半導体チップ市場規模は約439.9億米ドルと見られ、2030年までに656億米ドル(約9兆3,808億円)にさらに増加し、年間平均成長率(CAGR)は8.32%と予測されている。しかし、中国のアナログ半導体チップ市場は依然として、TI、ADI、インフィニオン、NXP、マイクロチップなどの欧米メーカーによって主導される見込みだ。
中国のアナログ半導体チップ企業は全体的に「大而不强(規模は大きいが強くない)」という特徴を示している。2019年以来、科創板には26社のアナログ半導体チップ企業が上場しているが、うち16社の売上高は50億米ドル(約7,150億円)を超えない。一方、米国のTI単独の2024年の売上高は156.41億米ドル(約2兆2,367億円)に達した。
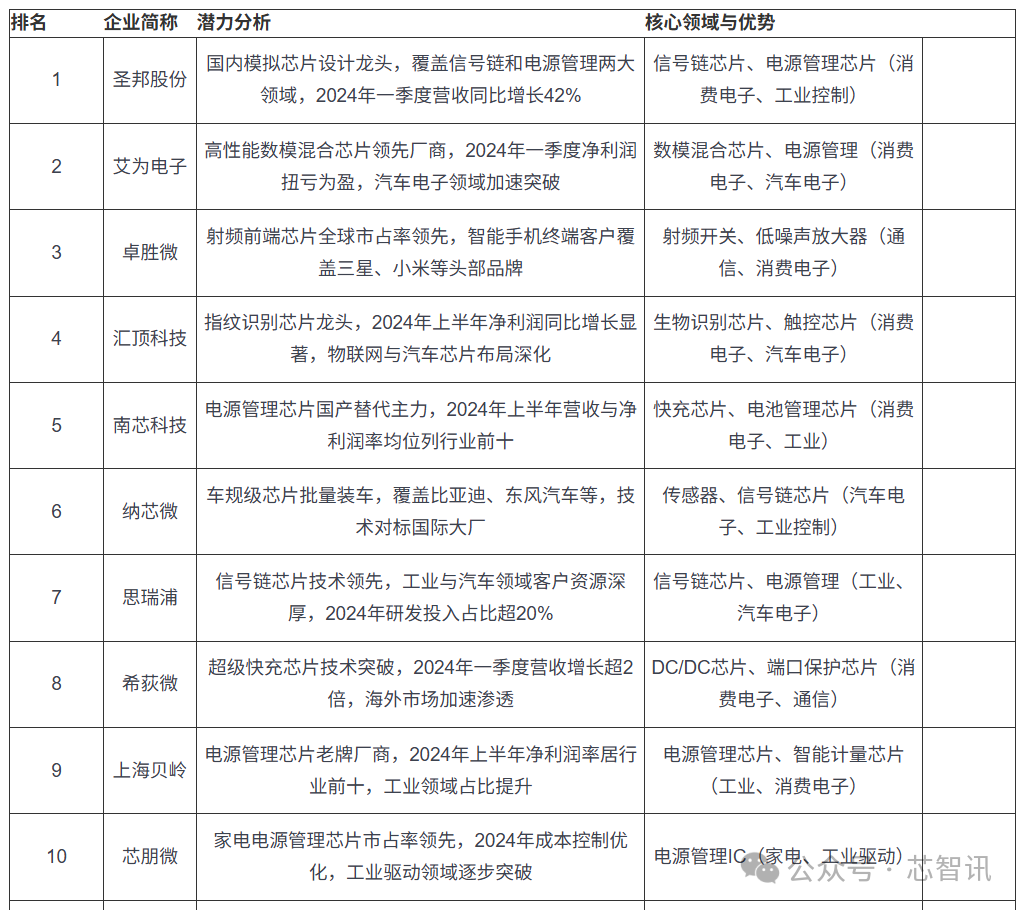
しかし、政策支援、国産代替、および中国国内の新興アプリケーション需要の牽引により、中国国産アナログ半導体チップ企業も持続的に成長しており、特に自動車、産業用などの分野での代替プロセスが加速している。聖邦股份(SG Micro)、納芯微(NOVOSENSE)などの一部企業は、自動車規格チップの量産出荷を実現している。
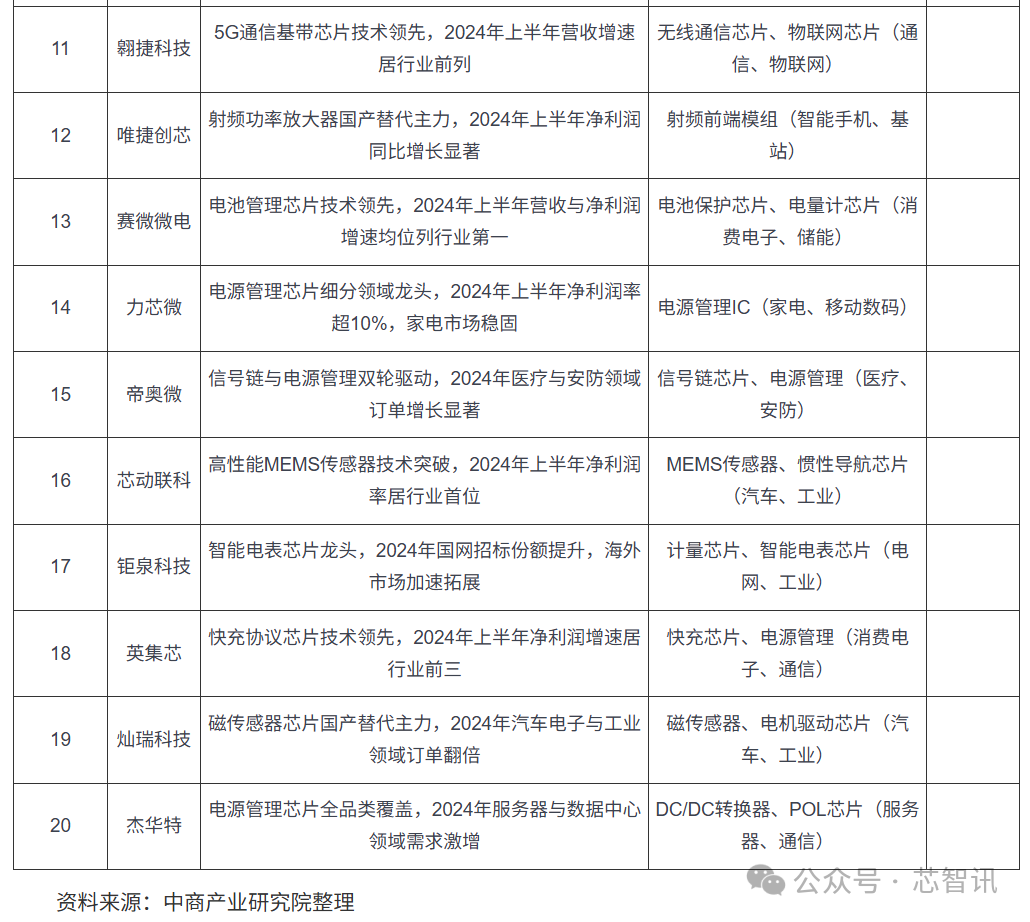
以下は中国国内トップ20のアナログチップ企業:
サプライチェーンに関しては、アナログIC業界はファブレスモデルが主流であり、BCDプロセスを主要製造プロセスとして採用している。さらに、先端プロセス技術への要求が比較的低いため、中国国内のアナログ半導体チップ設計会社は主にTSMC、SMIC、華虹(Hua Hong)などのファウンドリーに生産を依存しており、サプライチェーンの安全性は比較的高い。
今回の商務省による米国原産の輸入関連アナログ半導体チップへの反ダンピング調査は、中国国産アナログ半導体チップメーカーにとって追い風と言える。特に、もし関連する米国の主要アナログ半導体チップメーカーがダンピングと認定された場合、懲罰的な関税が賦課される可能性があり、これは間違いなく中国国内のエンドカスタマーが中国国産アナログ半導体チップの採用を加速させる大きな刺激となるだろう。
注:一部資料は国海証券より引用
(原文:https://www.icsmart.cn/96348/)
(為替換算レート:1米ドル=143円で計算)