

2025年第3四半期、世界DRAM売上高は前四半期比30.9%増
11月26日、市場調査会社のTrendForceが発表した最新の調査報告によると、第3四半期は、汎用DRAM(conventional DRAM)の契約単価が上昇し、出荷数量が前四半期比増加したことに加え、HBMの出荷規模も拡大したため、DRAM産業の売上高が前四半期比30.9%成長し、414億ドル(約6兆4,601億円)に達した。
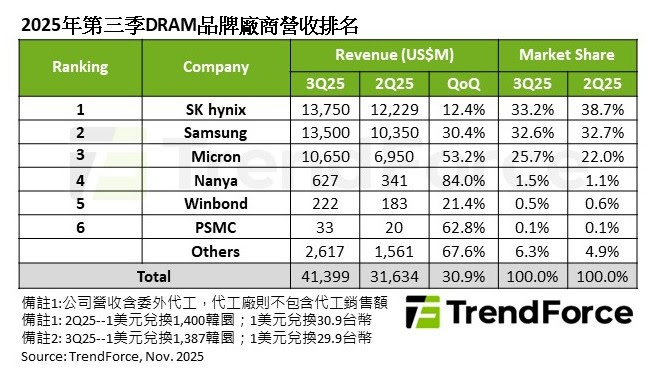
第3四半期の主要DRAMサプライヤーの収益動向を分析すると、SKハイニックスが首位を維持した。製品単価の四半期比上昇とビット出荷量の大幅な成長により、売上高は前四半期比12.4%増の137.5億ドル(約2兆1,456億円)に達したが、激しい競争により市場シェアは33.2%に低下した。
サムスンは第3四半期のビット出荷量が前四半期比で予想を上回る伸びを示し、売上高は135億ドル(約2兆1,065億円)に増加し、前四半期比30.4%増となり、売上高シェアは32.6%で第2位を維持した。第3位のマイクロンは、第3四半期に単価、ビット出荷量ともに顕著に成長し、売上高は106.5億ドル(約1兆6,618億円)まで押し上げられ、前四半期比53.2%という大幅な増加となり、市場シェアは25.7%に大きく上昇した。
中国台湾のサプライヤーは第2四半期の勢いを引き継ぎ、第3四半期の売上高は全て前四半期比20%超の増加となった。成熟プロセス製品が、上位3社がプロセス変換を行った後に満たせなくなった市場需要を徐々に埋めている。
南亜科技(ナンヤ・テクノロジー)は、出荷量と販売価格の顕著な前四半期比増加により、売上高が前四半期比84%増の6.3億ドル(約983億円)に達した。
華邦電子(ウィンボンド・エレクトロニクス)は、第3四半期に出荷量と販売価格が同様に増加し、売上高は2.2億ドル(約343億円)、前四半期比21.4%増となった。
力積電(PSMC)の売上高計算は自社生産の汎用DRAMが主体で、顧客の積極的な在庫補充と在庫調整による出荷量の増加を受け、DRAM売上高は前四半期比62.8%増の3300万ドル(約51億4,932万ドル)となった。受託製造売上高を加算すると前四半期比36%増となり、これは受託製造顧客の在庫補充が始まったことを反映している。
第4四半期の見通しとしては、川上のDRAMメーカー在庫が全体的に底を打ったため、出荷ビットの前四半期比増加率は明らかに縮小すると見られる。価格面では、クラウドサービスプロバイダーが調達価格に対して比較的柔軟な姿勢を示している。一方、他のアプリケーション分野では、メーカーからの供給量を確保するため価格上昇に追随する必要があり、これにより、先進及び成熟プロセス、主要各アプリケーション分野における契約単価が急速に上昇することになる。第4四半期の汎用DRAM契約単価は前四半期比45~50%上昇し、DRAMとHBMを合わせた全体の契約単価も50~55%上昇すると見込まれている。
(為替換算レート:1ドル=156円で計算)
(原文:https://www.icsmart.cn/99050/)