

世界半導体市場、前年比52.8%増の1兆2900億ドルへ AIインフラ投資が主導
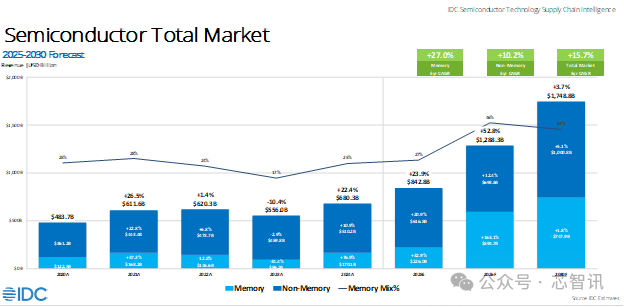
世界の半導体市場はかつてない変革のただ中にある。IDCの最新予測によると、2026年に業界全体の売上高は1兆ドル(約156兆円)の大台を突破し、これまでの見通しを大きく上回る見込みだ。成長をけん引するのはAIインフラ投資であり、市場構造を塗り替えつつある。
IDCの試算では、2026年の半導体総売上高は1兆2900億ドル(約201兆2400億円)に達し、2025年の8428億ドル(約131兆4768億円)から前年比52.8%の大幅増となる。変革の中心にあるのがメモリで、DRAMの売上高だけでも2026年には約3倍の4186億ドル(約65兆3016億円)へ急拡大する見通し。ハイパースケールデータセンター事業者やAIインフラ提供企業による高帯域幅メモリ(HBM)やDDRへの旺盛な需要が原動力だ。一方、非メモリ半導体も堅調に拡大し、2026年には6935億ドル(約108兆1860億円)に上ると予測されている。
IDCは現在、半導体業界を再形成する3つの潮流として、①AIインフラが業界の新たな重心となっていること、②メモリ市場で起きている構造変化とデータセンター外での重要性、③自動車・IoTからスマートフォン・PCまで、AIが再定義する市場環境の中での各市場の動向――を挙げている。
AIインフラ:スーパーサイクルのエンジン
半導体市場における最大の変化は、AIインフラが構造的に支配的なエンドマーケットになったことだ。当初はデータセンター支出の循環的な回復に過ぎなかったものが、今や半導体バリューチェーン全体の需要パターンを変える自己強化的な投資サイクルへと発展している。
2025年第3四半期には、ハイパースケールデータセンターの設備投資額が初めて1000億ドル(約15兆6000億円)の大台を突破。2026年にはこれら大手4社の設備投資が前年比70%増の約6000億ドル(約93兆6000億円)に達する見通しだ。IDCは、2026年のデータセンター向け半導体売上高を4771億ドル(約74兆4276億円)と予測し、2030年には8432億ドル(約131兆5392億円)へ拡大、半導体市場全体のほぼ半分を占めるとみる。
IDCの半導体・半導体製造リサーチ担当バイスプレジデント、ジェフ・ジャヌコビッチ(Jeff・Janukowicz)氏は「半導体業界は構造的な壁をのり超えた。AIはもはや需要の呼び水ではなく、需要の基盤そのものになった。AIインフラ構築競争が過去に例のないスピードでチップを消費しており、メモリ、ロジック、パッケージングのすべての分野に深刻な影響を及ぼしている」と分析する。
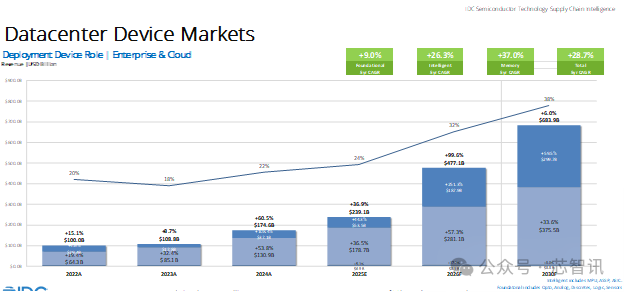
このデータセンター向け半導体売上高のうち、CPUやAIアクセラレーター、GPU、カスタムASIC、ネットワークチップなどを含む「インテリジェント」データセンター分野は2810億ドル(約43兆8360億円)規模で、非メモリ半導体の中で最大の区分可能なカテゴリーとなっている。支出は上位のハイパースケーラーと、増加する国家主導のAIインフラ計画に集中しており、すでに多くが大手チップメーカーとの長期供給契約に踏み切っている。
この成長が循環的ではなく自己維持的となる要因は3つある。1つは計算密度の持続的な上昇で、生成AIやエージェンティックAIのワークロードは従来のアーキテクチャをはるかに上回るラックあたりの計算密度を求める。2つ目に推論需要の自己増殖で、次世代モデルが登場するたびに推論量が積み上がり、継続的なハードウェア刷新が必須となる。3つ目にAIがデータセンターの外へエッジや端末デバイスに広がりつつあり、需要がより分散化している点だ。
メモリ:循環的なコモディティから戦略的ボトルネックへ
半導体業界の現状を理解するには、メモリに着目するのが近道だ。
メモリ総売上高は、2025年の2260億ドル(約35兆2560億円)から2026年には5947億ドル(約92兆7732億円)へ、さらに2027年には7904億ドル(約123兆3024億円)へと急伸する見通しだ。これは単なる回復局面ではなく、構造的に再評価されつつある市場を映し出している。
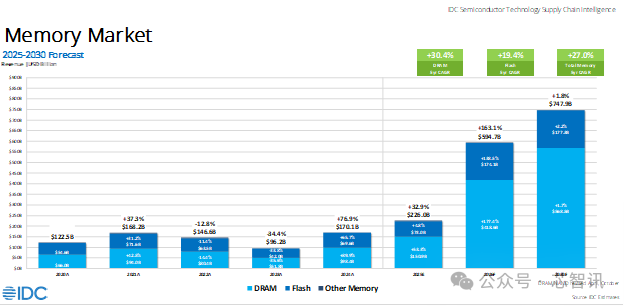
最も顕著なのがDRAMだ。IDCは2026年のDRAM売上高を4186億ドル(約65兆3016億円)、前年比177%増と予測する。けん引役はもはやコンシューマー機器の販売量ではない。ハイパースケーラーは、従来とはまったく異なる高価格帯のメモリを購入し、供給確保のためにプレミアムを払うことをいとわない。加えて、HBMは1チップあたりのダイ面積が著しく大きく、他品種のDRAM生産能力を一段と逼迫させている。
ジャヌコビッチ氏は「メモリ市場はかつてない転換点に立っており、需要が供給を大幅に上回っている。激しいサイクル変動で知られるメモリ業界にとって、今回は様相が異なる。AIインフラとワークロードの急拡大がメモリのエコシステムに巨大な圧力をかけている。その結果、市場は2023年の低迷からの循環的回復というより、構造的に供給逼迫度合いが高い環境へと移行しており、最終市場に明確な影響が及んでいる」と指摘する。
HBMのボトルネック
高帯域幅メモリは、AIアクセラレーターのサプライチェーンにおける主要な制約要因となっている。生産能力の大部分はすでに2026年まで予約済みで、先渡しの割当は2027年にまで及ぶ。生産はエヌビディアやAMDのGPUプラットフォーム、拡大するハイパースケーラーのカスタムチッププロジェクトに集中している。コスト構造も一線を画しており、HBMは先進パッケージングと積層技術に依存するため、ビットあたりコストは標準DRAMの数倍に達する。サプライヤーは積極的に増産投資を進めているが、技術の複雑さと資本集約度の高さから、実効性のある新規供給が市場に出るのは早くとも2026年末となる見通しだ。
NAND:AIがけん引するメモリ需要
NANDフラッシュメモリの売上高は、2026年に1741億ドル(約27兆1596億円)と、2025年比138.5%増が見込まれる。ここでもAIインフラが主導的な推進力で、学習データセット、チェックポイント保存、高性能推論環境からの需要が背景にある。DRAMとは異なり、NAND市場はより広範な価格再評価の渦中にある。ハイパースケーラーが供給を押さえるなか、エンタープライズSSDの価格は大幅に上昇し、コンシューマーやOEM向けチャネルの供給を逼迫させている。
その他市場:AIスーパーサイクルの影を背に進む
AIインフラが紙面をにぎわした一方で、その他の半導体市場はより微妙な状況に直面している。2026年の非メモリ・非データセンター部門の売上高は4063億ドル(約63兆3828億円)と予測される。複数のエンドマーケットが利益率の重圧、供給割当の課題、マクロ経済の逆風に直面している。
スマートフォン向け半導体売上高は、2026年に898億ドル(約14兆88億円)へ落ち込む見通しだ。主な問題は消費需要、とりわけAI対応端末への需要ではなく、コスト圧力にあるのだ。現在、メモリが部品コストに占める割合が拡大しており、OEM各社は利益率、価格設定、製品仕様の間で難しいトレードオフを迫られている。
自動車市場はAIよりもマクロ要因の影響が大きい。関税、金利、エネルギー価格が需要を冷やしている。長期的な見通しは引き続き強いものの、2026年は短期的な軟調局面にある。
IoTも似た構図で、2026年の市場規模は1366億ドル(約21兆3096億円)とみられ、在庫調整や慎重な支出姿勢による短期的な下押し圧力を受ける。ただ、エッジAIはより高付加価値な新たな需要カテゴリーを生み出し始めており、中長期的な意味合いは一段と大きくなる。
展望:1.75兆ドルへの道筋
IDCの基本予測では、2030年の半導体売上高は1兆7500億ドル(約273兆円)に達する。成長軌道を形作る要因として、メモリ価格の正常化が進む一方で、AIブーム以前と比べ構造的に高止まりすること、非メモリ半導体がデバイスや業種を問わずAIが普及することで着実に伸びること、マクロ・地政学リスクが依然として大きな変数であること――が挙げられる。
はっきりしているのは、半導体市場が根本的な転換を遂げたことだ。IDCの半導体リサーチディレクター、ニーナ・ターナー(Nina・Turner)氏は「データが明示する通り、半導体市場の獲得可能な機会は恒久的に拡大した。AIインフラが需要のベースラインを再構築し、メモリは戦略的資産として再評価された。そして2030年に向けた業界の成長軌道は、もはや消費者の買い替えサイクルに依存しない」と総括している。
(原文:https://www.icsmart.cn/104704/)
(為替換算レート:1人民元=23円、1米ドル=156円、1香港ドル=20円、1ニュー台湾ドル=4.95円で計算)