

BaiduのAIチップ子会社「昆侖芯(Kunlunxin)」が科創板IPOに向けた指導を開始、「A+H」株の二軸体制を並行
2026年5月7日、中国証券監督管理委員会(CSRC)の公式サイトによると、百度(Baidu)傘下のAIチップ企業である昆侖芯(北京)科技股份有限公司(以下「昆侖芯」)は、科創板上場に向けた指導(IPO指導)の登録を正式に完了した。指導機関は中国国際金融股份有限公司(CICC、中金公司)だ。今回の動きは、年初に香港での上場申請を提出した後のことで、同社が「A+H」の二軸体制を並行して進める資本戦略を本格化させたことを示している。
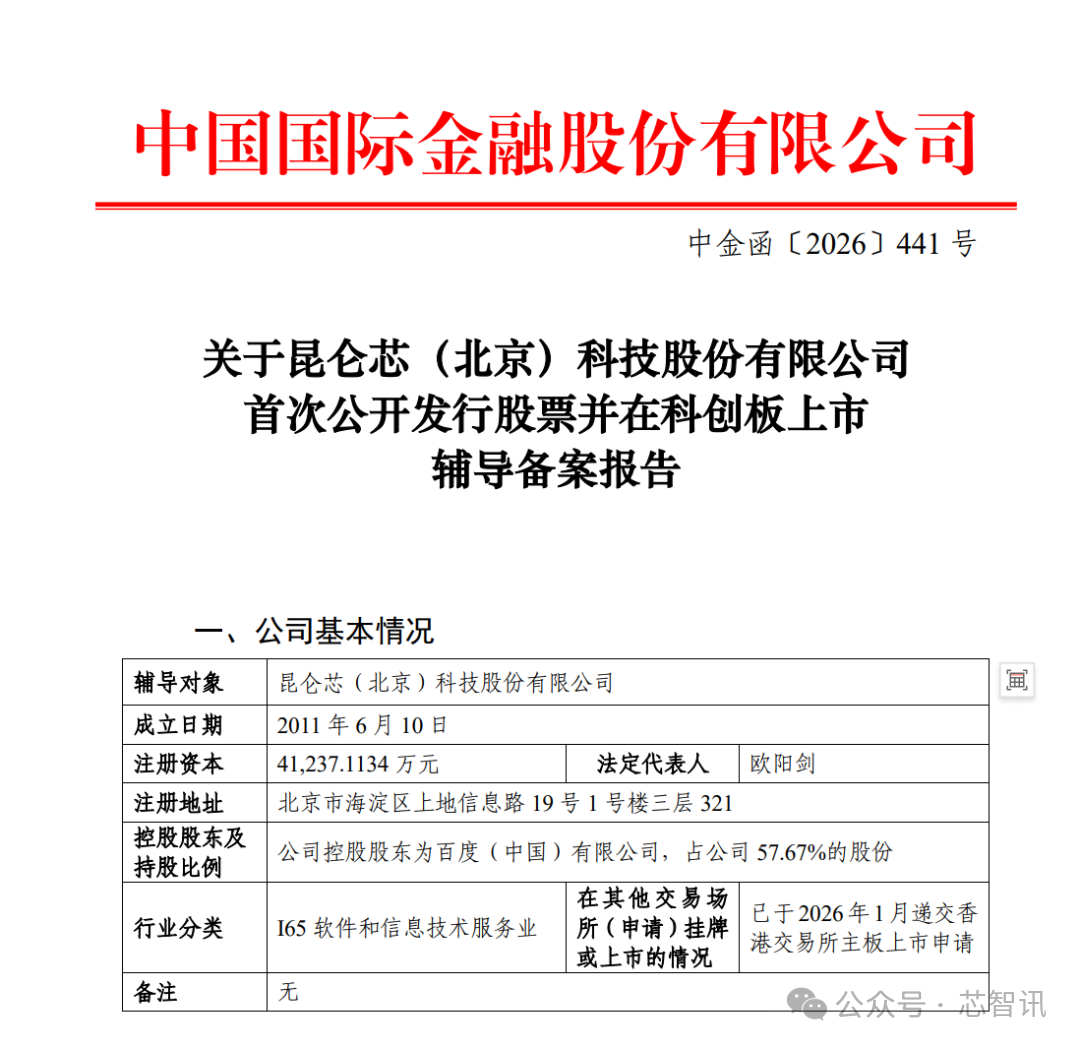
指導登録届出書によると、CICCと昆侖芯は2026年4月29日に指導契約を締結し、5月7日に正式登録を行った。IPOにかかわる中間組織としては、北京市漢坤律師事務所が法律事務を、安永華明会計士事務所(Ernst&Yong Hua Ming)が監査を担当する。
特筆すべきは、同届出書には「昆侖芯が2026年1月に香港証券取引所(HKEX)のメインボードに上場申請書を提出済み」と記載されている点だ。これは同社が香港上場計画を断念したのではなく、両市場での上場を同時に進める方針であることを示している。
「A+H」の二軸体制
昆侖芯は科創板でのIPO指導を開始しても、香港市場への上場プロセスも通常通り進めている。外部は、同社が「まず香港、後でA株」あるいは「A+H」並行の戦略を採用すると見ている。これは将来的な中国国内調達の柔軟性を残すとともに、国内資本市場への長期的な自信を示すものだ。
これまでのメディア報道によれば、昆侖芯はCICC、中信証券(CITIC)、華泰証券(Huatai Securities)を香港IPOの主幹事機関(リード・アンダーライター)に選定しており、調達額は10億~20億米ドル(約1560億円~3120億円)になる可能性がある。
Baiduグループは今年1月の公告で、分社上場の理由について「昆侖芯の価値をより総合的に反映し、運営および財務の透明性を高め、AIコンピューティングチップに特化した投資家層を引き付けるため」と説明していた。Baiduは当時、昆侖芯の事業規模は上場を求めるのに十分な段階に達していると表明した。
中国国産AIチップのトップメーカーへ
公開された企業情報によると、昆侖芯は2011年6月10日に設立され、登録資本金は約4.12億元(約94.76億円)、法定代表者はBaiduのチップアーキテクトである歐陽剣(オー・ヤンジェン)氏が務めている。株式構成では、百度(中国)有限公司が筆頭株主(持株比率57.67%)となっている。
同社の前身は百度のスマートチップ・アーキテクチャ部門で、2011年に百度がAI加速コンピューティング分野への初期布石を打ったところまで遡ることができる。2021年4月、同チームは独立した資金調達を完了し、正式に百度から分社化した。初回資金調達時点での企業評価額は約130億元(約2,990億円)に達した。
中国国内で数少ないフルスタックの技術蓄積を持つAIチップ企業として、昆侖芯はシステムアーキテクチャ、チップ実装、ソフトウェアシステム、シーン応用の各分野で蓄積を有している。同社はこれまでに「Kunlunxin 1」、「Kunlunxin 2」シリーズ製品を相次いで発表し、百度エコシステム内での累計導入枚数は2万枚を超えている。これらのチップは百度検索、百度クラウド、小度(Xiao Du)などの中核事業の計算需要を支えている。
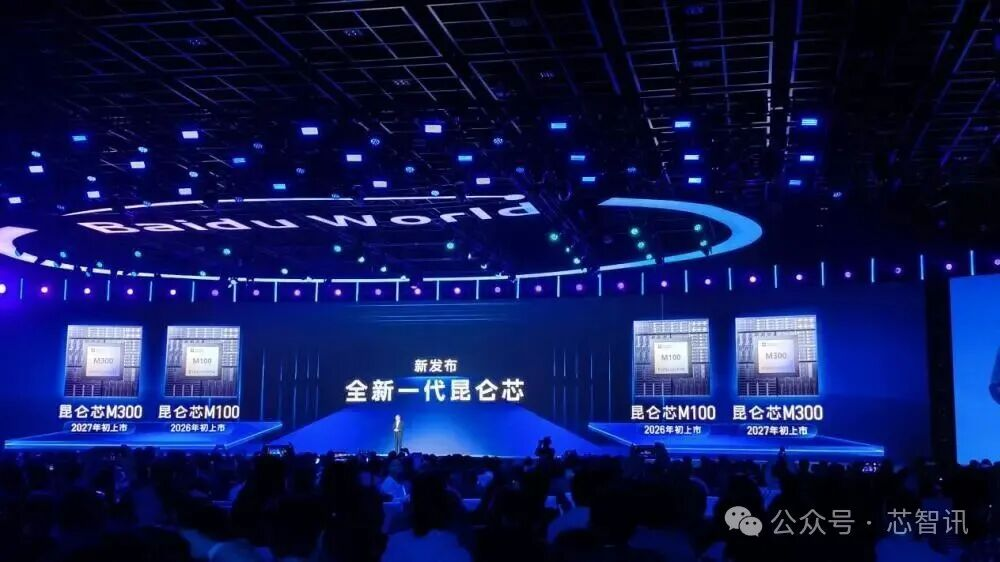
製品ラインナップにおいては、2024年に発売されたP800チップが過去1年間の主力製品で、自社開発のXPU-Pアーキテクチャを搭載し、FP16演算性能は345 TFLOPSに達している。2026年初頭には、大規模推論シナリオ向けに最適化設計されたM100チップを発売した。さらに、昆侖芯は2027年初頭に、超大規模マルチモーダルモデルのトレーニングおよび推論ニーズに対応するM300チップの発売を計画している。
商用化の面では、昆侖芯はすでに百度の内部需要への単一依存から脱却している。2025年、中国移動(China Mobile)による50億元(約1,150億円)を超えるAIサーバー調達プロジェクトにおいて、昆侖芯のP800をベースとしたサーバーソリューションが複数の重要区画を落札し、数十億元規模の受注を獲得した。ゴールドマン・サックスのリサーチレポートによると、昆侖芯の2025年の売上高は35億元(約805億円)に達し、2026年には65億元(約1,495億円)に急増する見込みだ。同社は2025年、売上の過半数を外部顧客から得ており、商業化の閉ループがほぼ形成された。
市場での地位に関しては、IDCの2025年レポートによると、中国のクラウドAIアクセラレータ市場において、現地メーカーがすでに約41%のシェアを占めている。出荷台数ベースでランキングすると、昆侖芯は寒武紀(Cambricon)と並び、中国市場における国産AIチップサプライヤーとして第3位に位置し、ファーウェイ(Ascend)の昇騰とアリババの平頭哥(T-Head)に次ぐ。
評価額は500億香港ドル(約1000億円)超の可能性
評価額に関しては、2025年7月にDラウンドの資金調達を完了した後、同社のポストマネー評価額は約210億元(約4,830億円)に達している。株主構成には中国インターネット投資基金、北京市人工知能産業投資基金、比亜迪(BYD)、元禾璞華(Hua-Capital)など44の機関が含まれている。
中銀国際(BOC International)の調査チームが最近発表したレポートでは、中国国内GPU企業が香港市場でIPOした場合の期待評価額は約300億~1000億香港ドル(約0.6~2兆円)とされており、昆侖芯の評価額はこの範囲の中でトップクラスに位置すると指摘されている。グループ会社としてのディスカウントなどの要素を考慮すると、昆侖芯の評価額は百度に対して約500億香港ドル(約1000億円)相当とされ、これは当時のBaidu時価総額の4分の1に相当する。ゴールドマン・サックスは1月初旬の調査レポートでさらに積極的な予測を示しており、市場が同社に寒武紀に準じた評価を与えた場合、百度が保有する昆侖芯株式の評価額は220億ドル(約3.432兆円)に達するとしている。
(為替換算レート:1香港ドル=20円、1人民元=23円、1ドル=156円で計算)
(原文:https://www.icsmart.cn/104703/)