

2030年に世界のFOPLPとガラス基板市場規模は81億ドルに、中国と日本が84.8%を占める見込み
6月24日、市場調査会社であるCounterpoint Research(カウンターポイントリサーチ)が発表した2026年世界ファンアウトパネルレベルパッケージング(FOPLP)およびガラス基板(GSP)のレポートによると、半導体企業がますます複雑化するAIやハイパフォーマンスコンピューティング(HPC)ワークロードを支えるため先端実装技術を開発する中、FOPLPおよびガラス基板を合わせた市場規模は2024年の約6億5,000万ドル(約1,046.5億円)から2030年には81億ドル(約1.3兆円)超に達し、525%の急成長が見込まれている。
レポートによると、2030年までに世界のAIおよびHPCアプリケーションが市場成長の最大の貢献者となり、FOPLP市場収入の45.6%を占めると予測している。AIアクセラレーターや先進コンピューティングプロセッサーの普及が進むにつれ、より高い相互接続密度、優れた放熱性能、より大型のパッケージサイズを備えた実装ソリューションへの需要が高まっている。
「実装の複雑性が増す中、ガラス基板は従来の有機基板に代わる潜在的な代替材として業界の幅広い注目を集めている」、「ガラス基板は有機材料と比較して、相互接続密度、寸法安定性、反り制御の面で優位性を持ち、次世代チップアーキテクチャや大型AIプロセッサーの開発を支えることができる」とCounterpoint Researchの田村義雄氏は述べた。
また、レポートでは半導体エコシステムの主要プレーヤーが関連技術や製造能力にどのように投資しているかも詳述されている。TSMCは自社のCoPoS(Chip-on-Panel-on-Substrate)先端パッケージ技術を開発中で、インテル、サムスン電機(Samsung Electro-Mechanics)、日月光(ASE)、PTIは将来の市場需要に対応するため、それぞれガラス基板およびパネルレベル実装の計画を拡張している。
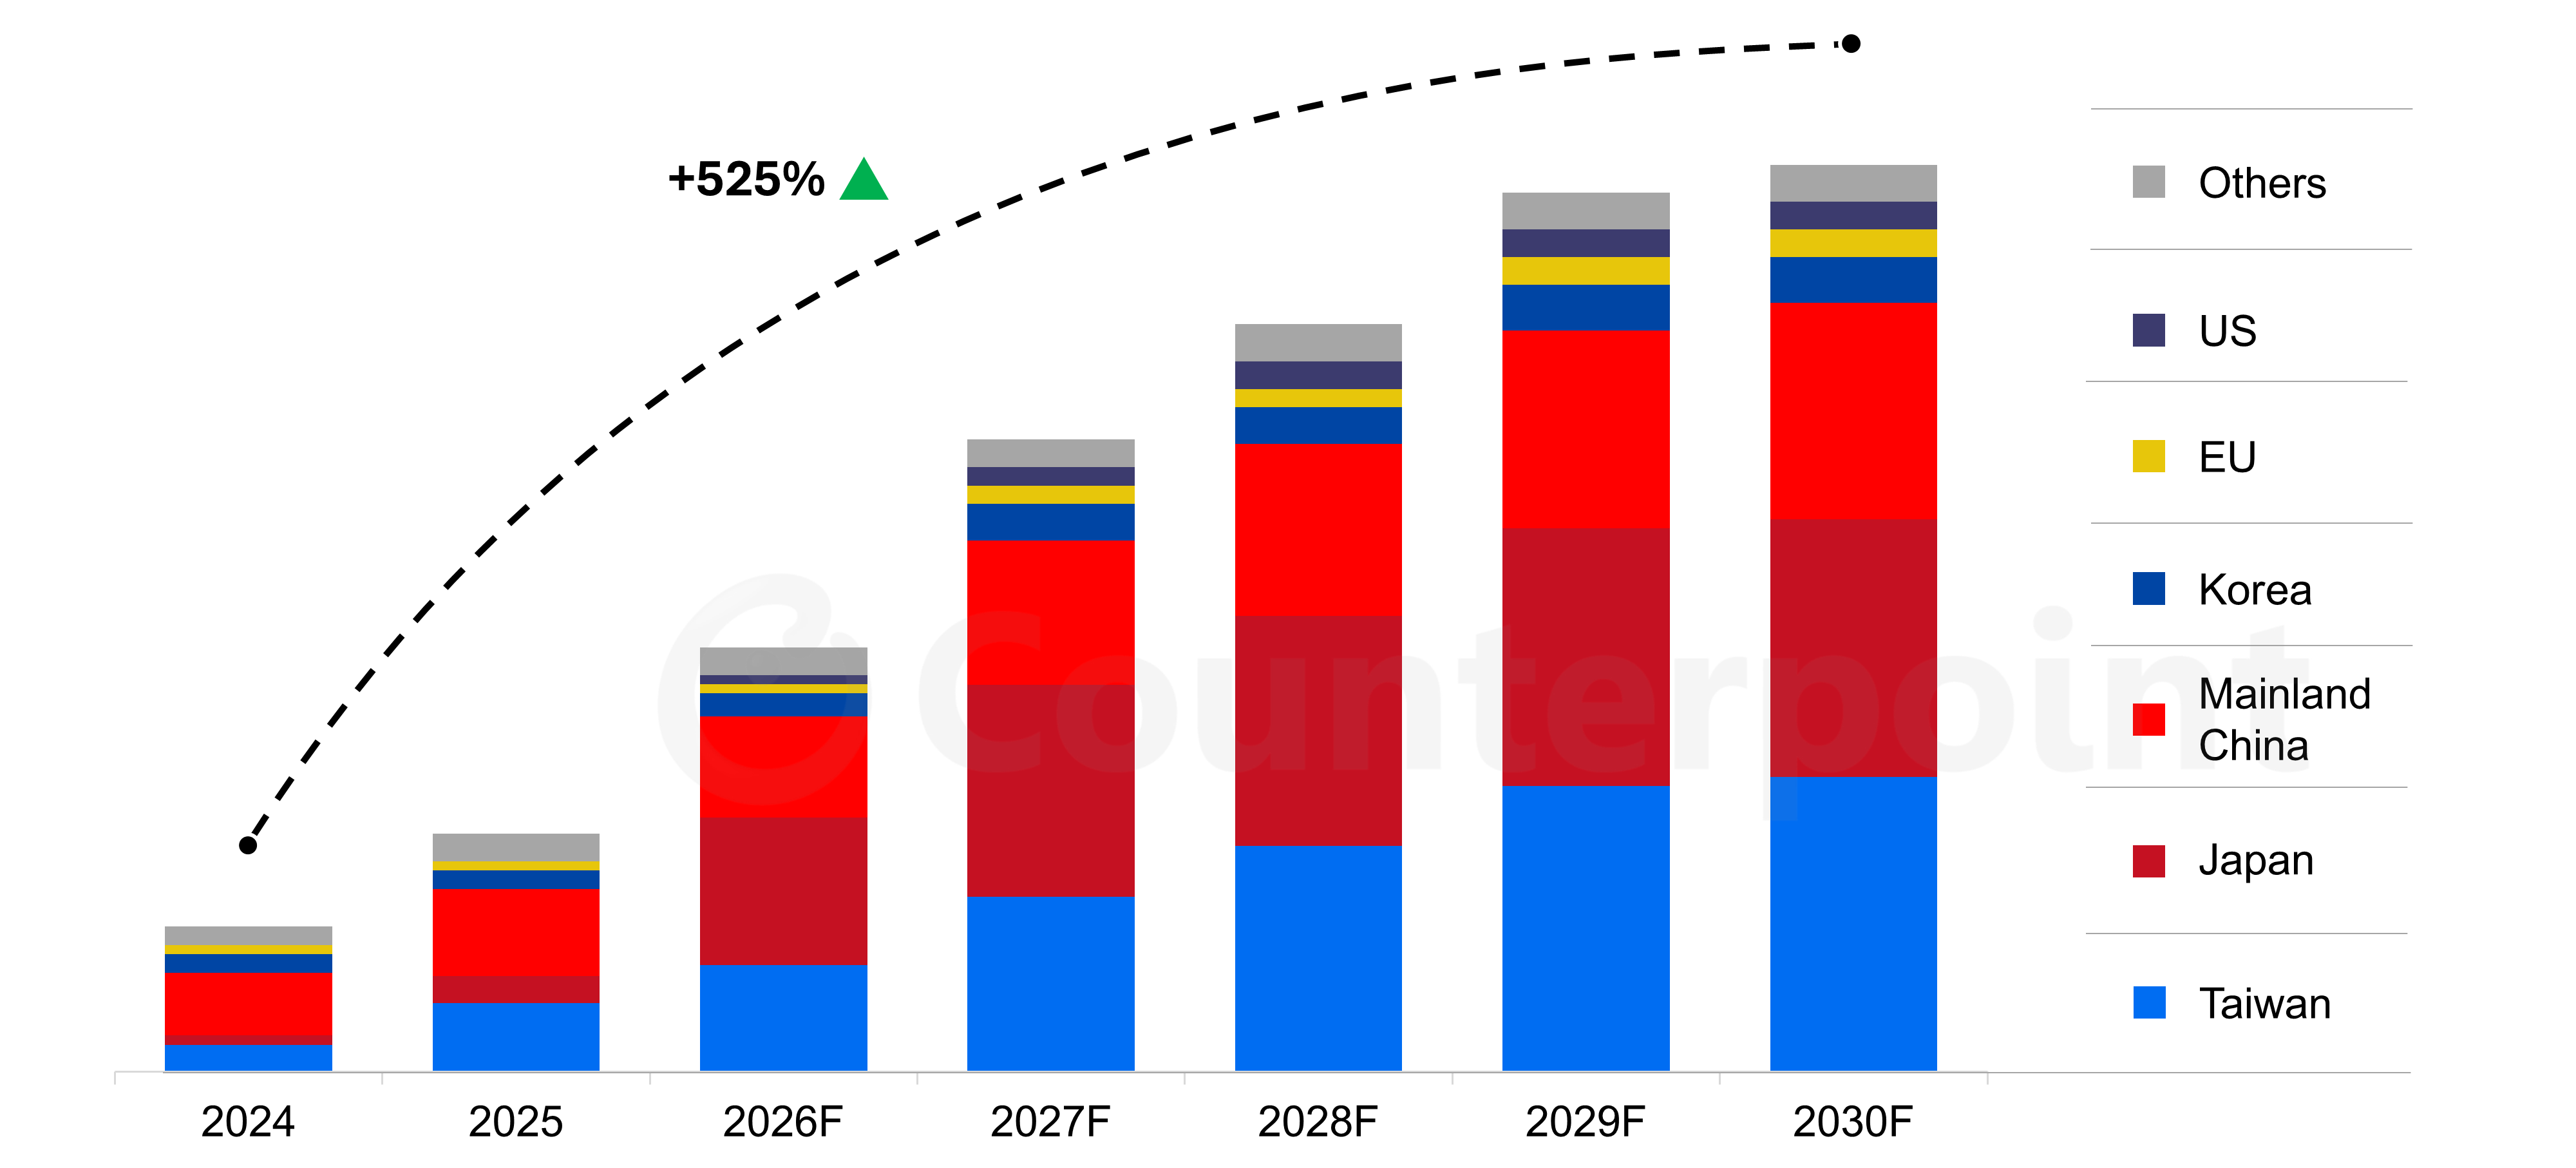
地域別に見ると、東アジアは引き続きパネルレベル実装の主要製造拠点となる見込んでいる。Counterpoint Researchは、2030年までに中国台湾、日本、中国本土が世界のパネルレベル実装生産能力の84.8%を占めると推定している。これらの市場の中では、ガラス基板生産への投資拡大に伴い、日本が特に強い生産能力の成長を遂げると見込まれている。
市場見通しは引き続き楽観的だが、パネルサイズの標準化、ガラス貫通ビア(TGV)プロセスの均一性、生産のスケールアップといった技術的な課題は商業化の進展に影響を与え続けている。継続的なエコシステム連携と技術発展が、予測期間全体を通じてより広範な応用を推進すると期待されている。
(為替換算レート:1ドル=161円で計算)
(原文:https://www.icsmart.cn/106630/)