

2035年ヒューマノイドロボット市場は510億ドル規模へ、中国メーカーが市場の半分を占める可能性
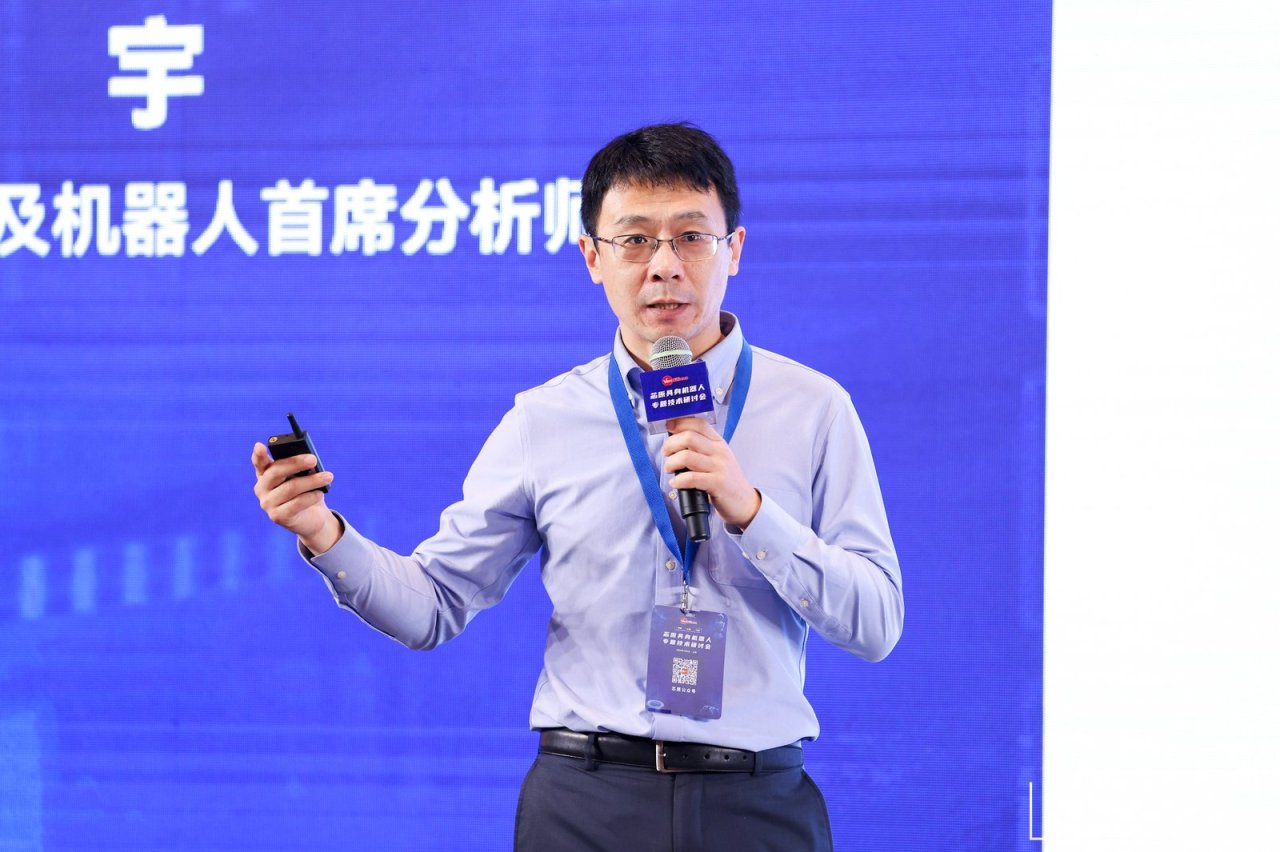
7月3日、上海浦東で開催された「VeriSilicon エンボディドAIロボット専門技術セミナー」において、世界的な半導体市場調査会社Yole Groupの自動車・ロボティクス部門チーフアナリストである楊宇(ヤン・ユウ)氏が、市場調査機関の視点からヒューマノイドロボット産業の発展動向について見解を共有した。
フィジカルAIの本質:エッジインフラ、知覚・実行、そしてチップ基盤
楊氏は、Physical AI(フィジカルAI)と一般に知られているAIには二つの大きな違いがあると指摘した。第一に、フィジカルAIはエッジ側に配備されるため、エッジコンピューティングとクラウド側での遅延制御を考慮する必要がある。第二に、フィジカルAIはフロントエンドで知覚を持つだけでなく、バックエンドでアクチュエータによる動作実行も必要とする。
チップの観点から見ると、フィジカルAIは複数分野に関わる。計算部分にはSoC、GPU、メモリが必要であり、フロントエンドには各種センサー、バックエンドにはパワー半導体やMCUなどが必要となる。分類自体は大まかではあるが、フィジカルAIが半導体基盤の上で多くの共通ニーズを持つことが見て取れる。
楊氏はまた、電気自動車産業の発展の歴史を振り返った。中国は2010年前後から補助金政策を開始し、2018年には世界最大市場となった。重要な転換点は2015年に打ち出した「動力電池ホワイトリスト」であり、数年間の補助金政策を通して資金の大半が電池メーカーに流れていたことから、中国政府は国内サプライチェーンの育成を決断した。近年の発展を経て、中国の新エネルギー車産業チェーンはすでに非常に成熟しており、これが中国のヒューマノイドロボット産業発展の確かな基盤となっている。
今年の北京モーターショーを視察した感想として、楊氏は自動車とロボットの二つの業界の協調性が非常に強いことを挙げた。特にモーションコントロールや電子制御の分野では関連性が高く、そのため多くの自動車関連企業がロボット事業へ進出している。楊氏はYole Groupの分析を引用し、ヒューマノイドロボットがADASや自動運転向けに設計された車載規格AI SoCへの長年の投資の恩恵を受け、自動車の計算アーキテクチャを数多く継承していると述べた。例えば、Texas Instrumentsの最新TDA5 SoCシリーズ、TeslaのFSDチップ、XPeng(小鵬)のAIチップ「図霊(TURING)」はいずれも当初は自動車用途向けに設計されたものであり、ヒューマノイドロボットにも適用可能だ。
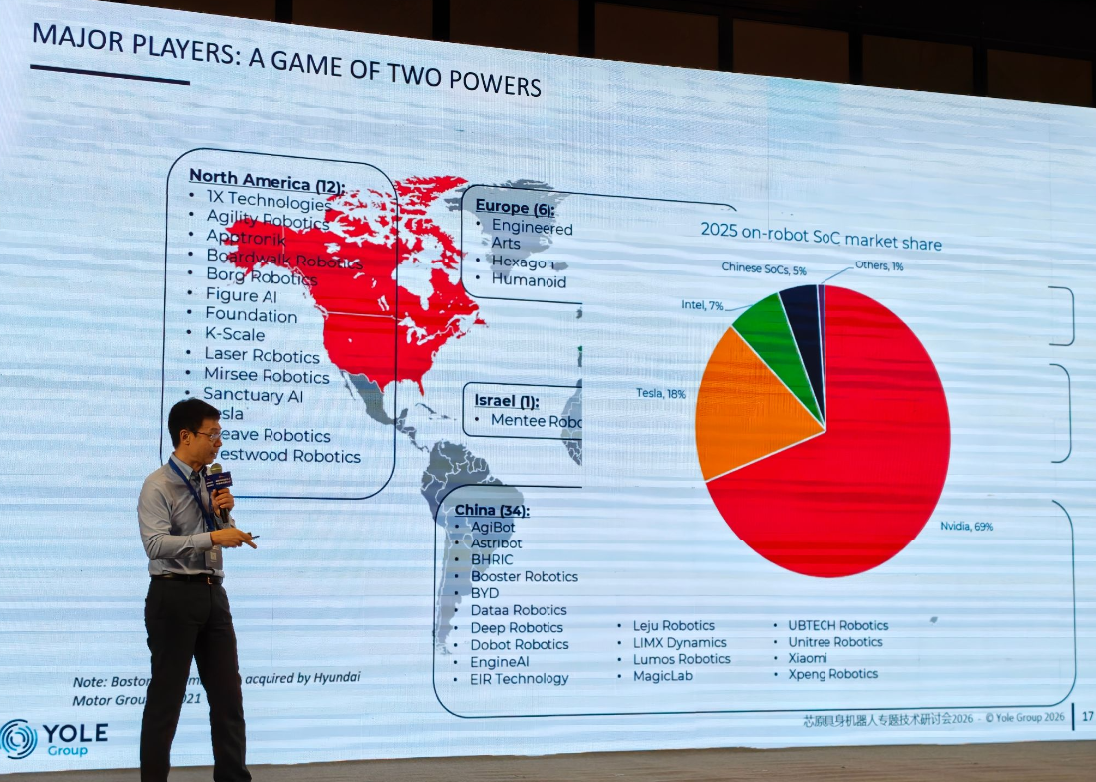
楊氏はさらに、ロボット、自動運転、空飛ぶクルマ、ドローンは単独の技術ではなく、多くの企業が複数分野に同時進出していると強調した。例えばXPengはADAS、eVTOL(空飛ぶクルマ)、ヒューマノイドロボットなどを手掛け、自社開発の高演算能力チップ「Turing」(L2モデルには2個、Robotaxiには4個を搭載)を採用している。一方、Unitree Robotics(宇樹科技)は四足歩行ロボットからスタートし、現在ではヒューマノイドロボット分野で大きな存在感を示している。
2035年のヒューマノイドロボット市場は510億ドル突破、中国メーカーが市場の半分を占める可能性
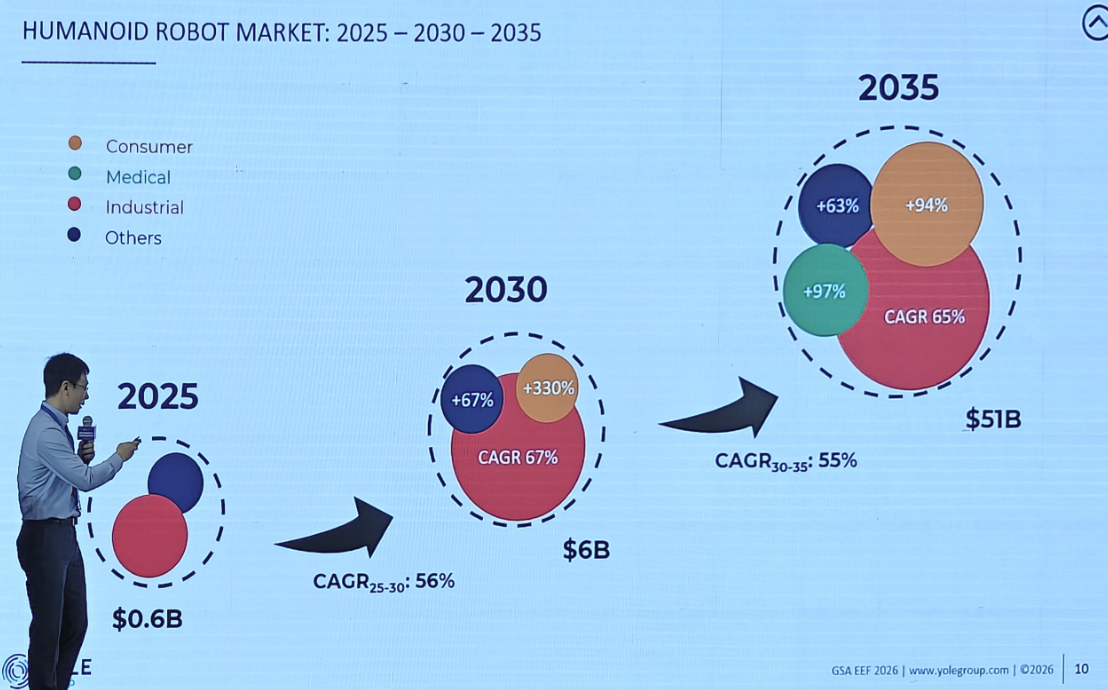
Yole Groupはヒューマノイドロボット市場について明確な数値予測を示している。2025年の市場規模は約6億ドル(約970.68億円)、2030年には60億ドル(約9,706.8億円)を超え、5年間の年平均成長率は約56%、2035年にはさらに510億ドル(約8兆2,508億円)へ達する見通しだ。
出荷台数については、Yole Groupの2025年レポートによると、2025年の世界ヒューマノイドロボット出荷台数は約8000台、2030年には約13万6000台、2035年には210万台に達すると予測されている。
楊氏は、ヒューマノイドロボット市場は3つの段階を踏みながら進化すると見ている。
産業分野(現在):社内物流や軽作業の組み立てが初期導入の主要分野であり、投資対効果は単純な1対1の人員代替ではなく、人間工学の改善や労働力不足の解消から生まれる。
民生分野(次段階):Unitreeを代表とする中国OEMが価格低下を促し、教育や開発者実験などの応用が可能になる。
医療分野(さらに先):法規制や認証制度の問題により、市場拡大は後ろ倒しになる。
講演の中で、楊氏は現在の二足歩行ヒューマノイドロボットの市場構造についても紹介した。世界中で活動している60社以上のヒューマノイドロボット企業を見ると、中国企業が半数近くを占め、米国は約12社、欧州は比較的少なく主にスタートアップ企業が中心となっている。
2025年の市場シェアデータによれば、Unitree Roboticsが37%のシェアで世界首位となっており、トップ5のうち3社を中国企業が占めている。
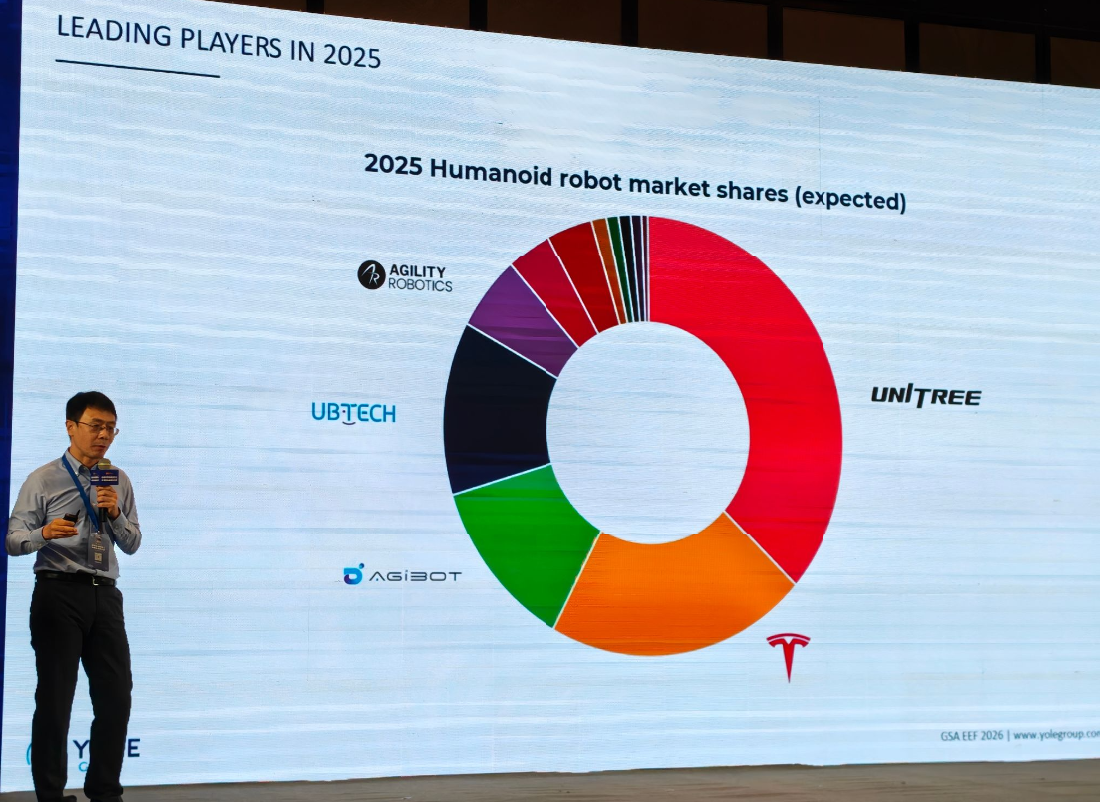
楊宇氏は最近の象徴的な進展としていくつかの例も挙げた。Unitree Roboticsは春節聯歓晩会(通称「春晩」、春節<旧正月>を祝う中国の国民的年越し番組)でヒューマノイドロボットの運動協調および人間との協調動作を披露したが、これは単独のパフォーマンスよりも技術的な難易度が高かった。XPengのロボットは「自分が人間ではないことを証明する」という形で優れた運動制御能力を示した。Figure AIはヒューマノイドロボットによる200時間以上連続稼働のライブ配信を行い、作業自体は複雑ではないものの、システムの安定性と放熱制御が大幅に向上していることを示した。これは昨年には想像できなかったレベルだという。
こうした事例は、二足歩行技術が主流メーカーによって概ね解決済みと見なされていることを示している。なお、Boston Dynamicsもまた、自社のロボット「Atlas」を2028年までに現代自動車(ヒョンデ)のジョージア州EV工場へ導入する計画を明らかにしている。
ヒューマノイドロボット普及を阻む6つのボトルネック:データは依然として最大の課題
楊宇氏は、ヒューマノイドロボットの大規模かつ汎用的な応用を実現するには、6つの要素が成熟する必要があると述べた。それは、本体統合、運動制御、重要部品、器用なハンド、頭脳(知覚・意思決定)、データである。現時点では上位の能力がまだ不足しており、成熟度は低い。
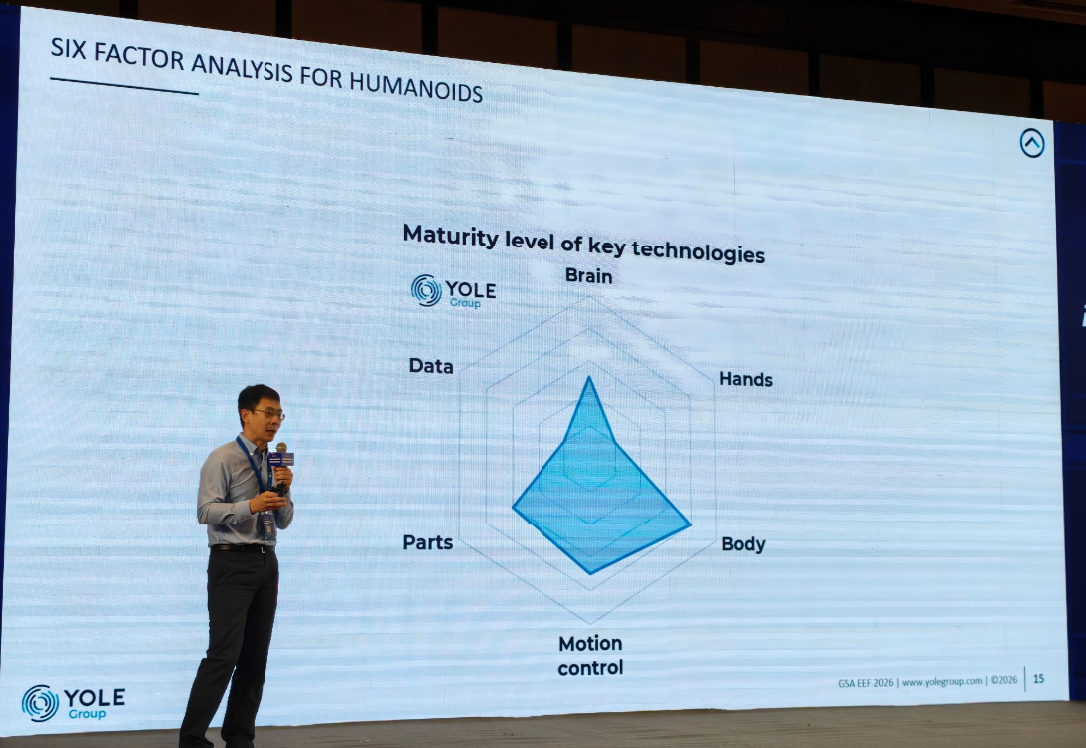
特に注目すべきはデータの問題だ。自動運転では数百万台の車両が路上を走行しデータを収集しているが、ロボット分野では低コストかつ高効率なデータ収集方法がまだ確立されていない。現在、多くのロボットは各地のデジタル産業センターへ販売され、主に研究や展示用途に使われており、データ問題はいまだ未解決のままだ。
汎用性がまだ十分でない中、応用を加速することが重要となる。楊氏は実際の事例を挙げた。河南省のある企業における自動車ワイヤーハーネス製造工程は、自動車生産ラインの中で最も自動化率が低い工程であり、車ごとにハーネスの長さや色が異なるためだ。現在、ロボットはワイヤーハーネスのピックアップや配置をかなりこなすことができ、視覚認識も高い精度を持つ。その後、人間が結束作業を行う。このような「ロボット+人間」の組み合わせによって、大幅な省人化と実際の収益向上が実現している。
最後のまとめとして、楊氏は自動運転車、ヒューマノイドロボット、ロボット掃除機が同じ画面に収まる印象的なイメージを示した。彼は、ヒューマノイドロボットは産業界における大きな象徴ではあるが、あらゆる場面をヒューマノイドで埋める必要はないと指摘した。重要なのは、適切な形態、適切なシーン、適切なペースを見つけることであり、ヒューマノイドロボットという概念そのものを追い続けることではない。しかし、一つの言えることとして、ヒューマノイドロボットの分野において、中国はすでに市場の半分を占める地位に立っているということだ。
(為替換算レート:1米ドル=161.78円で計算)
(原文:https://www.icsmart.cn/107025/)