

中国メモリ大手長江存儲(YMTC)、世界トップ3に躍進
8月12日、市場調査機関のCounterpoint Researchが発表した2026年第2四半期のメモリ・ストレージレポートによると、2026年第2四半期の世界NANDフラッシュ市場は、AIワークロードが訓練から推論へとシフトした影響を主因とし、エンタープライズSSDの出荷量が総出荷量の48%を占め、前年同期の26%からほぼ倍増した。これにより民生用製品の供給が不足し、供給逼迫が業界売上高を過去最高に押し上げ、2025年第2四半期比で5倍の増加となった。
具体的なNANDフラッシュメーカーの動向を見ると、サムスン(Samsung)は出荷量シェアの25%で首位を維持した。2024年第2四半期の32%からは低下したものの、これは主にサムスンが高収益のDRAM製品へ生産能力を優先的に振り向けたためだ。
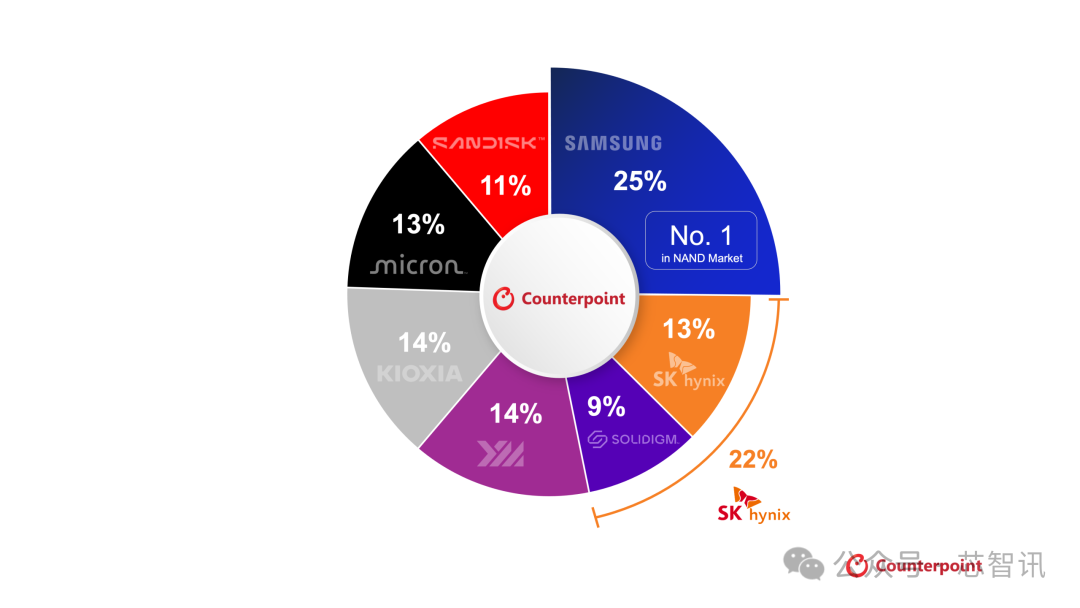
SKハイニックス(SK hynix、子会社Solidigm含む)は22%のシェアで2位となった。これは主に、子会社のSolidigmのビット出荷量が前四半期比40%増加したことによるものだ。
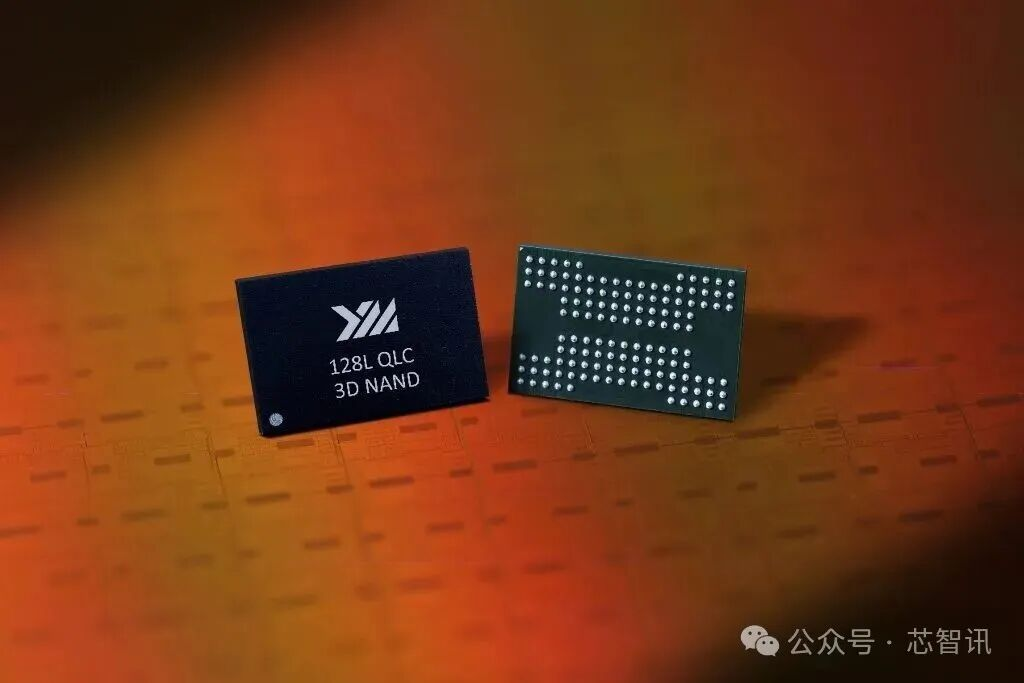
長江存儲(YMTC)は出荷量が前年同期比22%増、前四半期比5%増となり、供給不足を最大限に活用した。中国国内OEMメーカーへの供給を拡大すると同時に、267層3D NANDの量産を進め、Xtackingアーキテクチャーに基づく300以上層の3D NAND技術を推進している。これにより第2四半期の出荷量シェアは14%に達し、世界第3位に躍進した。
キオクシア(Kioxia)は前四半期に3位だったが、出荷の30%超をサーバー向けeSSD製品に集中させたものの、価格上昇により顧客の購買が減速した。その結果、シェアは14%で長江存儲と並ぶ3位となった。
ただし、キオクシアと長江存儲はともにシェア14%(小数点以下四捨五入)で3位となったが、Counterpoint Researchのレポート紹介や図表における順序では長江存儲が先行しており、これは14%以降の小数点以下のシェアで長江存儲がキオクシアを上回っていることを示唆している。
マイクロン(Micron)は出荷量でトップ5に入りシェア13%だが、収入では長江存儲を引き続き上回っている。
サンディスク(Sandisk)は出荷量シェア11%で6位となった。
Counterpoint Researchは、長江存儲の出荷台数がKioxiaを上回り3位となったものの、サーバー向けeSSD製品の出荷が極めて少なく、主にコンシューマー向け製品に集中しているため、出荷台数シェアが売上高シェアと直接一致するわけではないと指摘している。このため、収入シェアはマイクロンやキオクシア(キオクシアも民生用ストレージの比率が大きく、収益シェアはマイクロン未満)を下回っている。ただし、長江存儲は今年後半にeSSDへさらに進め、世界3位の地位を固めるとともに、IPOによる資金調達を計画している。
Counterpoint Researchは、AIがNANDフラッシュ需要を左右する決定的な変数になったと強調している。特にAIのパラダイムが訓練から推論へ移行するにつれ、高速・低消費電力でKVキャッシュやデータセットを保存できる需要が急増している。
超高容量・高性能へのハイエンド化が進むにつれ、今年末までにはサーバー内のeSSDがNANDフラッシュビットの半分以上を占めると見込まれている。これにより民生用の平均販売指数(ASP)が過去最高を記録している。
この市場トレンドの変化により、サーバーがNANDフラッシュビットの大部分を受け取る構図が続き、サプライヤー間の勢力図にも影響を与え続けるだろう。2027年までのNANDフラッシュサプライヤーの収益性は、「誰が最も多くのビットを出荷するか」ではなく、「誰が適切なポートフォリオを出荷するか」に左右される。
(原文:https://www.icsmart.cn/140485/)