

中国チップ企業「紫光国微(Guoxin Micro)」、約437億円で瑞能半導(WeEn Semi)の100%株式を取得へ パワー半導体事業を強化
9月11日夜、紫光国芯微電子股份有限公司(Unigroup Guoxin Microelectronics Co., Ltd)(002049、以下「紫光国微」)は、株式発行および現金支払いによる資産取得に関する報告書(草案・改訂版)を開示した。特定用途向け集積回路 (ASIC) とスマートセキュリティチップを主力事業とする中国の大手チップ設計企業である同社は、総額19億元(約437億円)でパワー半導体企業の瑞能半導体科技股份有限公司(WeEn Semiconductors Co., Ltd)(以下「瑞能半導」)の持分100%を取得する方針だ。
紫光国微が「株式発行+現金支払い」の方式でウェハ製造能力を持つIDM型パワー半導体企業を傘下に収め、その戦略的意図は明確かつ切迫している。すなわち、FablessからFabless+IDMへと転換し、チップ設計からパワーデバイス製造へと事業を拡大することで、自社の半導体サプライチェーン戦略における重要なピースを補完しようとしている。
対価19億元(約437億円):内訳は現金3.8億元(約87.4億円)+株式15.2億元(約349.6億円)
報告書によると、今回の瑞能半導買収は、株式発行および現金支払いによる資産取得と、関連資金の調達という二つの部分から構成される。
紫光国微は、南昌建恩、北京広盟、天津瑞芯、建投華科など14社の取引相手から、株式発行と現金支払いの方式で瑞能半導の持分100%を取得する。取引価格は19億元(約437億円)。また、35名以下の特定投資家を対象として株式を発行し、総額3.96億元(約87億円)を上限とする関連資金を調達する予定で、今回の取引における現金対価、中介機関費用、税費などのM&A統合関連費用の支払いに充てるとしている。
支払い構成を見ると、現金対価は3.8億元(約91.08億円)、株式対価は15.2億元(約349.6億円)となる。発行価格は当初61.75元/株(約1,420.25円/株)(価格算定基準日前20取引日の平均株価の80%を下回らない水準)とされていたが、2025年度利益配当の実施に伴う権利落ち・配当落ちの影響を受け、61.45元/株(約1413.35円/株)へと調整され、発行株数もそれに応じて24,735,548株に修正された。取引完了後も、上場会社の支配株主は引き続き紫光春華(Tsinghua Unigroup)で、持株比率は26%から25.26%へわずかに低下するものの、依然として実質的支配者は存在せず、支配権に変更は生じない。
注目すべき点として、今回の取引は関連当事者間取引に該当する。取引相手である南昌建恩、北京広盟、天津瑞芯は合計で瑞能半導の71.11%を保有しているが、これらの業務執行組合員である北京建広は、紫光国微の間接的支配株主である智広芯の組合員も兼ねており、さらに双方には取締役の重複も存在する。また、上場会社の董事長である陳傑氏は天津瑞芯を通じて間接的に瑞能半導の持分を保有しており、取引相手の郭睿(グオ・ルイ)氏は上場会社の取締役だ。関連取締役および関連株主は、該当する審議手続きにおいて議決を回避している。
なお、今回の取引には経営業務補償条項は設けられていないものの、減損補償条項が設定されている。すなわち、取引実施完了後の第3会計年度末に減損テストを行い、対象会社の株主持分価値が取引価格を下回った場合、減損補償義務者はまず株式で、不足分については現金で補償を行う必要がある。この取り決めは、ある程度、市場が懸念する評価額の妥当性に応えるものではあるが、補償金額の上限が「取引対価から資産基礎法による評価額を差し引いた額」とされているため、取引対価全額を十分にカバーできないリスクは残る。
瑞能半導はIDMモデルを主体とするパワー半導体企業で、吉林ウェハ工場、北京ウェハ工場、上海金山モジュール工場という3大生産拠点を有している。設立にあたっては、NXPのバイポーラ事業における技術蓄積と品質体系を受け継ぎた。
製品ラインについては、瑞能半導の主要製品には、サイリスタ、パワーダイオード、SiCダイオード、さらにSiC MOSFET、IGBT、パワーモジュールなどが含まれる。このうち、サイリスタは世界市場でトップクラスのシェアを維持しており、SiCダイオードは中国国内でトップ水準にある。
財務データによると、2024年、2025年および2026年1~6月の売上高はそれぞれ7.84億元(約180.32億円)、8.71億元(約200.33億円)、4.73億元(約108.79億円)、純利益はそれぞれ1,918.83万元(約4.41億円)、4,715.16万元(約10.84億円)、1,881.10万元(約4.32億円)だった。
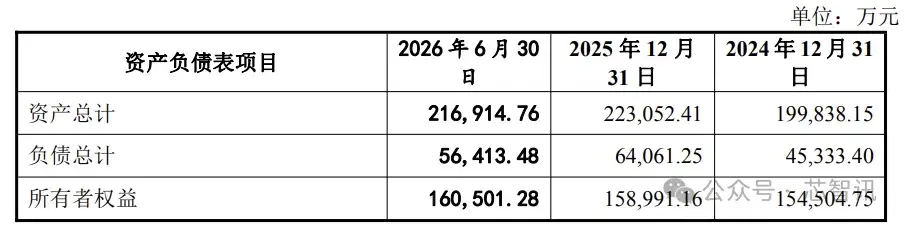
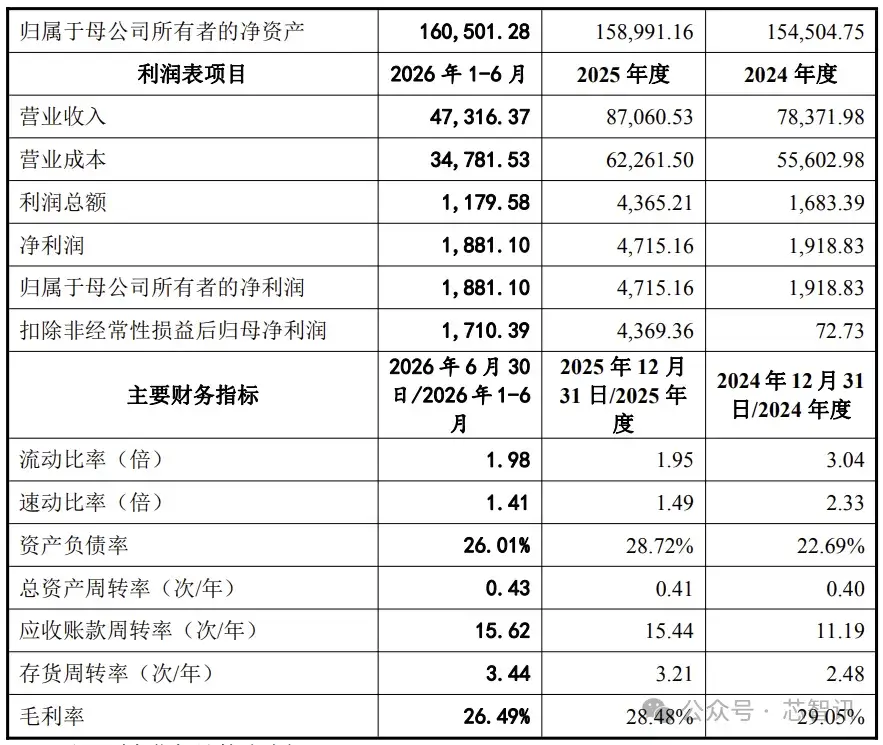
この業績推移は、パワー半導体業界における景気循環の変動と、生産能力立ち上げ期の特徴を反映している。対象会社の100%子会社である微恩北京の6インチ車載グレード向けパワー半導体ウェハ生産拠点プロジェクトはすでに完工・稼働しており、パワーダイオード用ウェハの新規生産能力が追加された。受注状況は良好で、過去の生産能力利用率も高水準にあるものの、新設プロジェクトの能力が十分に消化されるかどうかは、依然として市場環境、顧客認証サイクル、川下需要にかかっている。
製品・技術・生産・販売・サプライチェーンの5つの補完関係
紫光国微の現在の事業構造は、特定用途向け集積回路 (ASIC) とスマートセキュリティチップを二大主業務とし、これに水晶振動子事業が加わる形となっている。2025年度には、同社は売上高61.46億元、親会社株主に帰属する純利益14.37億元を達成しており、本業は安定的に成長している。
一方で、パワー半導体の細分市場において、紫光国微の製品は主にMOSFETとIGBTであり、いずれもFablessモデルを採用し、ウェハ製造および後工程の封止試験はすべて外部委託している。瑞能半導の買収は、チップ設計とウェハ製造プロセスの深い協調を実現し、製品技術の世代交代や歩留まり向上を加速させるとともに、生産能力と供給の安定性を確保し、製造コストを引き下げるうえで有利に働く。紫光国微は瑞能半導の買収によって直接的にウェハ製造能力を獲得し、FablessからFabless+IDMへの高度化を実現し、設計と製造が連動する産業クローズドループを構築できるようになる。
紫光国微は報告書の中で、今回の取引による5つのシナジー効果についても詳細に説明している。
製品シナジーの面では、上場会社の既存パワー半導体製品はSJ MOSFET、SGT MOSFET、IGBTが中心で、いずれもシリコンベース製品である。一方、対象会社の製品はサイリスタ、パワーダイオード、SiCダイオードが中心で、これにSiC MOSFET、IGBT、パワーモジュールも含まれる。両社の製品は、材料、電圧レンジ、用途分野において補完関係を形成しており、取引完了後には、民生電子、産業製造、太陽光・蓄電、通信エネルギー、新エネルギー、自動車エレクトロニクスをカバーする多様な製品体系を構築できる。
技術開発シナジーの面では、上場会社はSJ MOSFET、SGT MOSFET、IGBT分野で設計技術を蓄積しており、対象会社はサイリスタ、パワーダイオード、SiCパワーデバイス分野で設計・製造などのコア技術を蓄積している。双方は技術面で相互補完が可能で、重複した研究開発投資を回避し、製品の市場投入までの期間を短縮できる。
生産シナジーの面では、上場会社は製造工程の不足部分を迅速に補完し、FablessからFabless+IDMへの転換を実現できる。同時に、双方の外部委託生産リソースを一体的に管理することで、生産工程に対するコントロール力を高めることができる。
販売チャネルのシナジーの面では、上場会社は移動通信、金融、政府機関、自動車、工業、IoTなどの分野に注力し、中国国内で安定した品市場における浸透と拡大を同時に実現できる。
サプライチェーン調達シナジーの面では、上場会社は調達規模が大きく、主要サプライヤーと良好な協力関係を維持している。一方、対象会社は主にシリコンウェハ、封止・テストサービス、SiCウェハのファウンドリーサービスを調達している。双方がサプライヤー資源を統合することで、規模のメリットを発揮し、調達コストを抑制できる。
(為替換算レート:1人民元=23円で計算)
(原文:https://www.icsmart.cn/141976/)