

2035年人形机器人市场将达510亿美元,中国厂商或将占据半壁江山
7月3日,在上海浦东嘉里酒店举行的“芯原股份具身机器人专题技术研讨会”上,全球领先的半导体市场研究公司Yole Group汽车及机器人首席分析师杨宇,从市场研究机构的视角,分享了对人形机器人产业发展趋势的深度观察。
物理AI的本质:边缘部署、感知执行与芯片底座
杨宇指出,Physical AI(物理AI)与大家熟知的AI有两点核心差异:第一,它部署在边缘端,需要考虑边缘计算以及云端如何控制延迟。第二,Physical AI前端需要感知,后端还需要执行器完成动作。
从芯片层面看,Physical AI涉及多个环节:计算部分需要SoC、GPU、内存;前端需要各类传感器;后端则需要功率芯片、MCU等。尽管分类笼统,但可见Physical AI在半导体底座上存在诸多共性需求。
杨宇还回顾了电动汽车产业的发展历程:中国在2010年前后开始补贴,2018年成为全球第一市场。关键转折点是2015年的“动力电池白名单”——通过几年补贴发现大部分钱被电池厂家拿走,于是国家决定培养本土产业链。经过近年来的发展,国内的新能源汽车产业链已经发展得非常的成熟,这也为国内人形机器人产业的发展奠定了坚实的基础。
从他对今年北京车展的观察来看,也体现了汽车和机器人两个行业的协同非常强,尤其在运动控制和电控方面相关性很高,这也是为什么许多汽车产业链企业都在布局机器人业务。杨宇引用Yole Group的分析指出,人形机器人正越来越多地继承汽车的计算架构,受益于多年来为ADAS和自动驾驶设计的车规级AI SoC投资。比如,德州仪器最新的TDA5 SoC系列、特斯拉的FSD芯片、小鹏的图灵AI芯片,最初都为汽车应用设计,同样适配人形机器人。
杨宇强调,机器人、自动驾驶、飞行汽车、无人机并非孤立的技术,有大量公司同时在多个领域布局。例如,小鹏在ADAS、eVTOL(飞行汽车)、人形机器人等方面均有布局,并自研了图灵大算力芯片(L2配置2颗,Robotaxi配置4颗)。宇树科技则从四足机器人起家,如今在人形机器人领域大放异彩。
2035年人形机器人市场将突破510亿美元,中国厂商或将占据半壁江山
Yole Group对人形机器人市场给出了明确的量化预测,2025年市场规模约6亿美元,2030年将突破60亿美元,五年市场年复合增长率约为56%,2035年将进一步达到510亿美元。
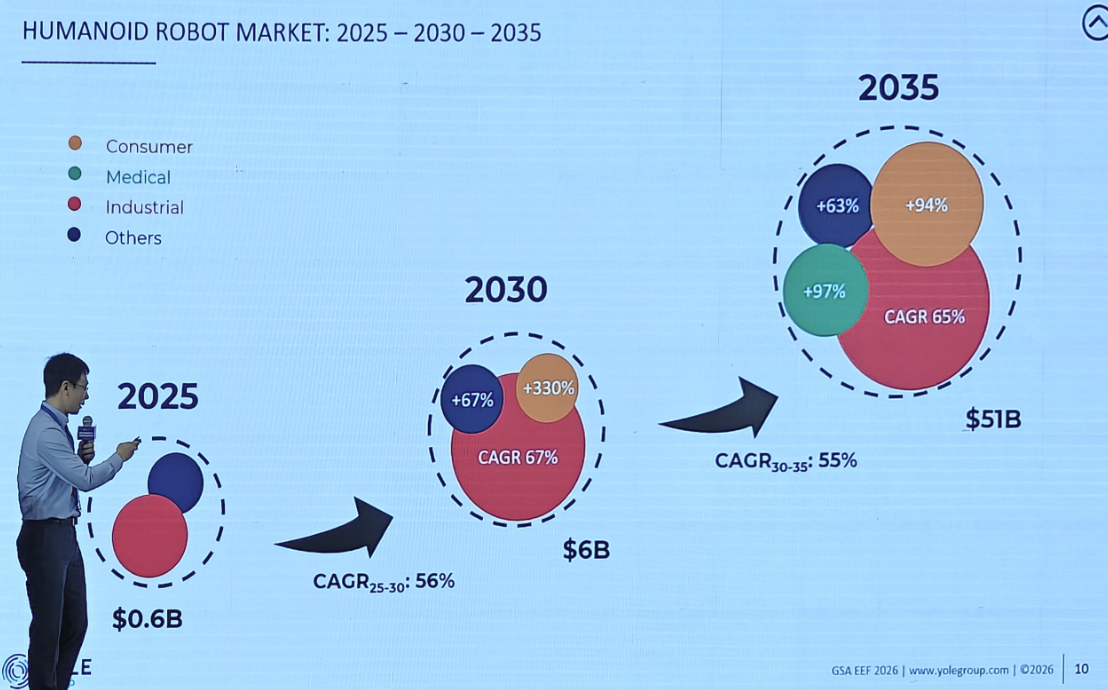
从出货量来看,Yole Group在2025年的一份报告预计,2025年全球人形机器人出货量约8000台,2030年将增至约13.6万台,2035年达到210万台。
杨宇认为,人形机器人市场将分三波浪潮演进:
工业场景(现在):内部物流和轻装配是早期落地的领域,投资回报来自人机工程改善和劳动力短缺,而非简单的一对一替代。
消费场景(下一阶段):以宇树为代表的中国OEM推动价格下降,使教育、开发者实验等场景成为可能。
医疗场景(更远期):法规和认证将延后这一市场的爆发。
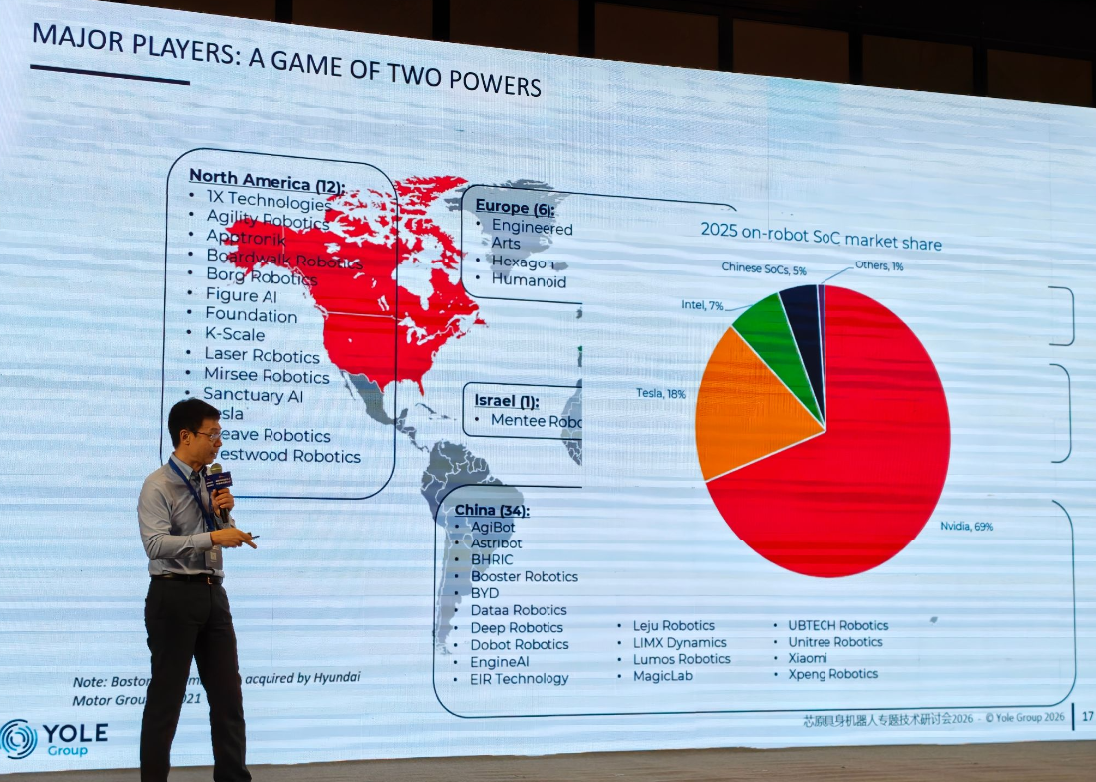
在演讲中,杨宇还展示了当前双足人形机器人市场格局。从全球60余家活跃人形机器人企业的分布来看,中国占据半壁江山,美国约12家,欧洲相对较少且以初创公司为主。
2025年市场份额数据显示,宇树科技(Unitree)以37%的市场份额领跑全球,前五名中有三家是中国企业。
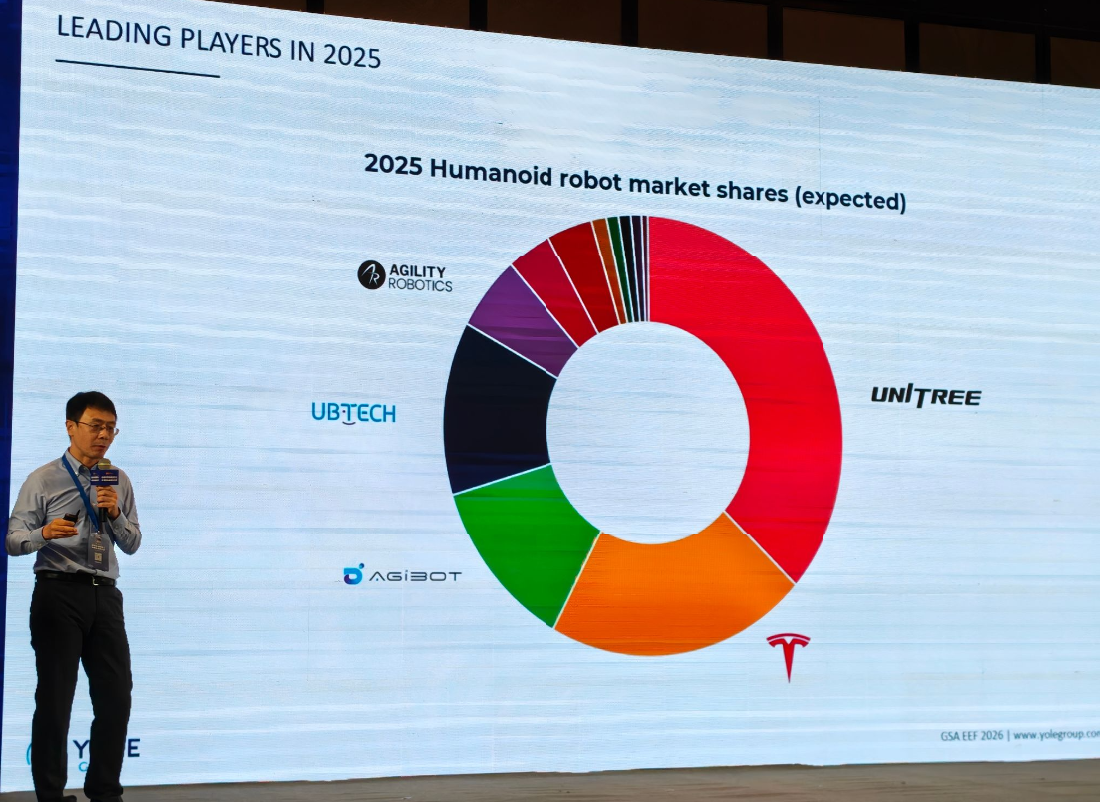
杨宇列还举了近期几个标志性进展:宇树科技在春晚展示了人形机器人运动协同与人机协同,技术难度比单独表演更高;小鹏机器人用“证明自己不是人类”的方式展示了突出的运动控制能力;Figure AI直播人形机器人连续200多个小时的任务执行,虽然任务本身不复杂,但系统稳定性和散热控制已大幅进步,这在去年是不可想象的。
这些案例演示表明,双足行走已被主流厂商普遍认为基本解决。值得一提的是,波士顿动力也确认其Atlas机器人计划在2028年前部署于现代汽车佐治亚州EV工厂。
人形机器人大规模应用的六维瓶颈:数据问题仍是最大短板
杨宇提出,实现人形机器人大规模泛化应用,需要六个维度都比较成熟:本体集成、运动控制、关键零部件、灵巧手、大脑(感知/决策)、数据。目前上层能力仍较欠缺,成熟度较低。
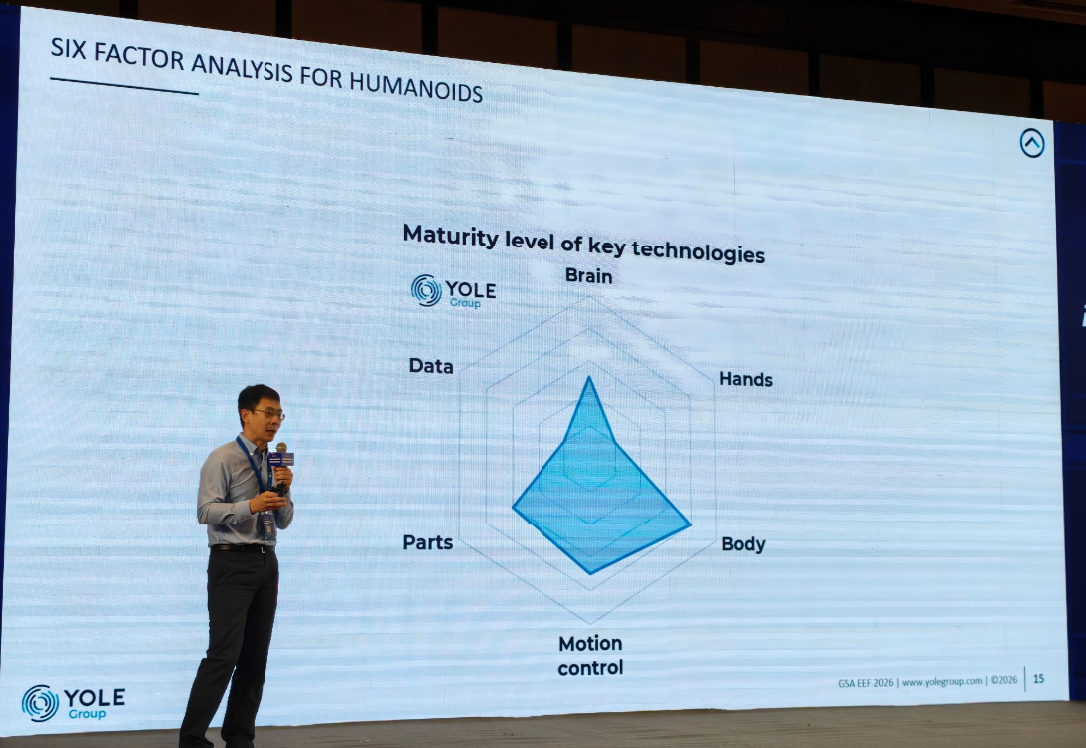
特别值得关注的是数据问题:自动驾驶有数百万辆车在路上收集数据,但机器人领域目前还没有低成本且高效的数据采集方式。目前很多机器人被卖给各地数产中心,主要用于科研和展示,数据问题仍是开放问题。
在泛化性还不够强的情况下,加快应用就成为了关键。杨宇举了一个真实案例:在河南某企业的整车线束生产环节,这是汽车产线中自动化程度最低的环节,因为每车线束的长短、颜色都不同。目前机器人已能较好地完成线束拾取和放置工作,视觉识别也做得不错,然后由人工完成捆扎。这种“机器人+人”的结合,已能极大地减少人力,带来实际收益。
杨宇博士在最后总结中还留下了一个意味深长的画面:自动驾驶汽车、人形机器人与扫地机器人同框。他指出,人形机器人是产业的高声呐喊,但并非所有场景都需人形来填满。找到合适的形态、合适的场景、合适的节奏,比追逐人形机器人概念更为重要。但可以确定的是,在人形机器人这条路上,中国已占据半壁江山。